

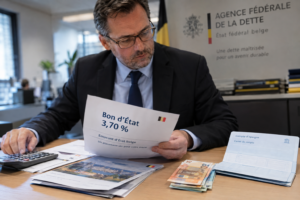


3,70 % brut sur dix ans : le nouveau bon d’État belge offre un taux affiché supérieur à celui de nombreux livrets, mais il ne répond pas au même besoin qu’un compte d’épargne. Pour faire fructifier une somme mise de côté sans prendre de risque excessif, la première décision ne porte donc pas sur le produit : elle porte sur la durée pendant laquelle cet argent peut réellement être bloqué.
Le 21 septembre, Sudinfo a consacré son « mois de l’argent » à cette interrogation fréquente : « J’ai un peu d’argent de côté : comment puis-je le faire fructifier sans prendre de risque ? » Le contenu complet du guide n’est pas disponible dans les éléments publiés. Mais le sujet arrive alors que les bons d’État reviennent dans les comparaisons avec les comptes d’épargne en Belgique.
Aucun placement n’est totalement sans risque
Le terme « sans risque » doit être manié avec précision. Un compte d’épargne réglementé, auprès d’une banque belge couverte par le système de garantie des dépôts, protège les dépôts éligibles jusqu’à 100.000 euros par déposant et par établissement, sous conditions. Son principal avantage est la disponibilité : l’épargnant peut récupérer son argent à tout moment.
En contrepartie, le rendement peut évoluer. Un compte d’épargne associe généralement un taux de base à une prime de fidélité. Cette dernière n’est acquise qu’après avoir laissé les fonds pendant douze mois consécutifs. Il faut donc comparer le rendement réel attendu, et pas seulement le taux mis en avant.
Avant tout placement, une réserve de précaution devrait rester immédiatement accessible. Elle sert à faire face à une dépense imprévue : réparation, perte temporaire de revenus ou facture importante. Placer cette somme sur une longue durée pour obtenir quelques dixièmes de pourcent supplémentaires peut créer un risque de liquidité, c’est-à-dire le risque de devoir récupérer son argent trop tôt ou dans de mauvaises conditions.
Le bon d’État fixe un rendement, mais immobilise l’argent
Le bon d’État est un titre de dette émis par l’État belge. En l’achetant, l’épargnant prête de l’argent à l’État pour une durée déterminée et reçoit un intérêt, appelé coupon.
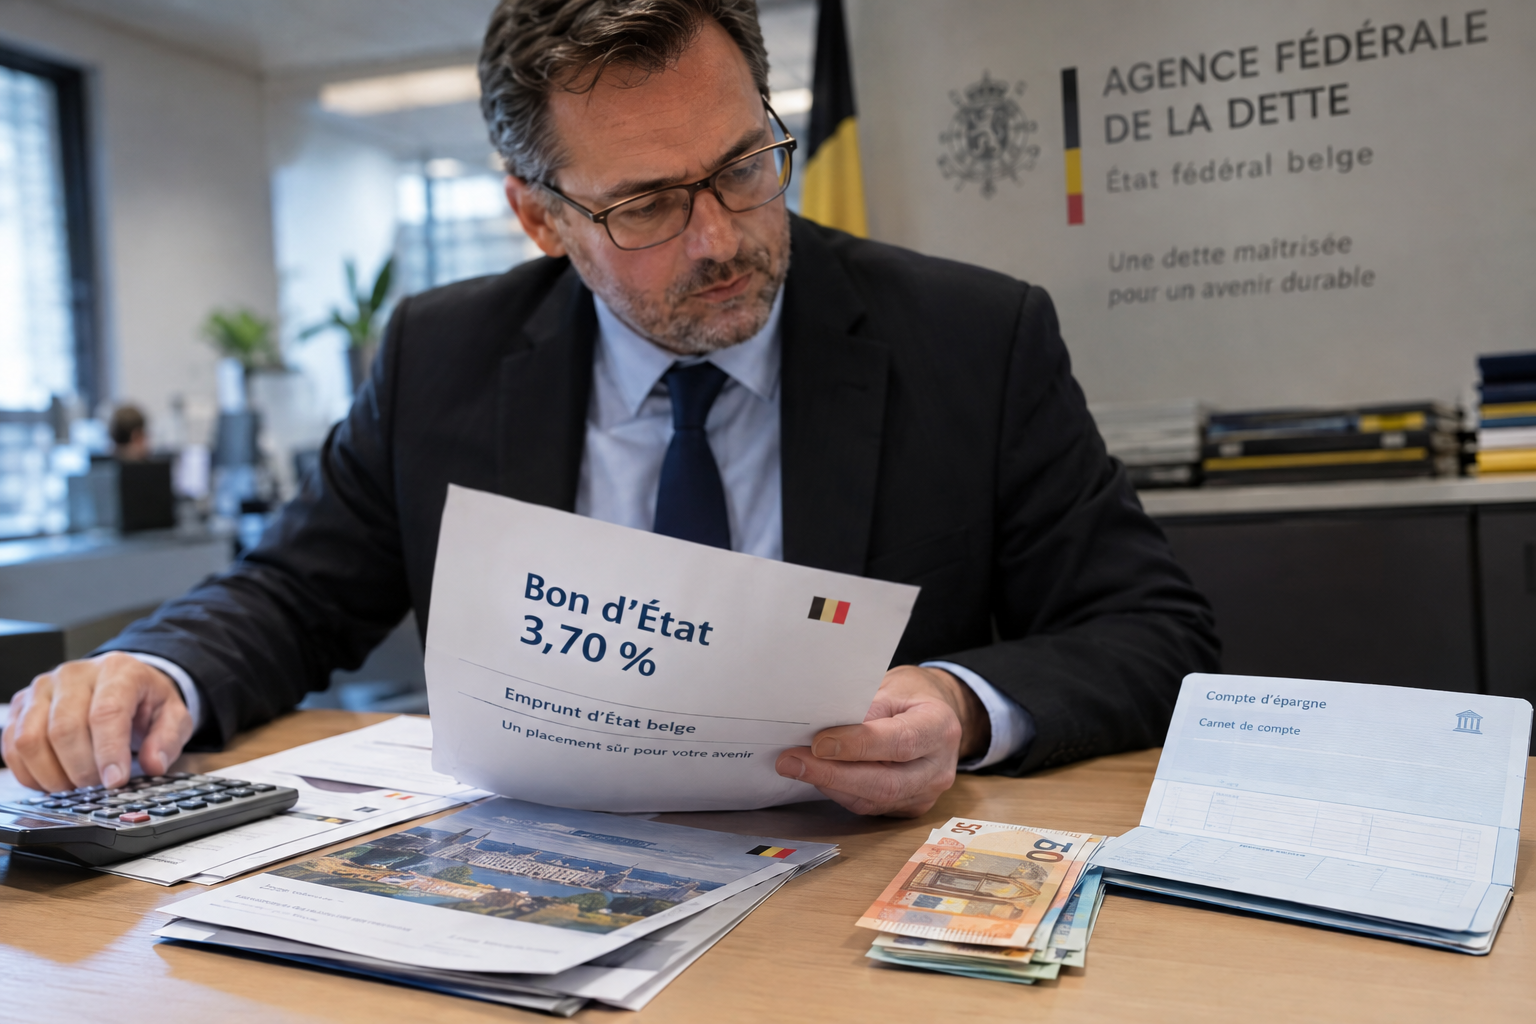
L’émission du 4 septembre 2026 propose un coupon brut de 3,70 % sur dix ans, d’après les informations relayées à partir des communications de l’Agence fédérale de la Dette. Ce taux brut n’est toutefois pas le montant effectivement reçu : les intérêts sont soumis au précompte mobilier. L’épargnant doit donc toujours calculer le rendement net, après fiscalité.
Le principal intérêt du bon d’État est la visibilité : si le titre est conservé jusqu’à son échéance, le coupon est connu dès le départ et le capital nominal est remboursé à l’échéance, sous réserve de la capacité de l’État belge à honorer sa dette. Dix ans constituent néanmoins un engagement long.
Une revente avant l’échéance est possible sur le marché secondaire, mais le prix peut alors varier en fonction des taux d’intérêt. Si les taux montent après l’achat, un ancien bon offrant 3,70 % peut devenir moins attractif et sa valeur de revente peut baisser. Le bon d’État ne doit donc pas être assimilé à une épargne disponible à tout moment au même prix.
Test-Achats a d’ailleurs comparé, fin août, le nouveau bon d’État de septembre avec le compte d’épargne : la question décisive reste l’arbitrage entre rendement et liquidité.
L’or protège diversifie, mais ne remplace pas une épargne sûre
L’or est souvent qualifié de valeur refuge, c’est-à-dire d’actif recherché lors des périodes d’incertitude économique, monétaire ou géopolitique. Mais il ne convient pas à une personne qui recherche une certitude de rendement à court terme.
Le métal jaune ne verse ni intérêt ni dividende. Son prix peut monter, mais aussi reculer fortement. À cela s’ajoutent, pour l’or physique, la prime à l’achat, l’écart entre prix d’achat et de revente et les frais éventuels de conservation. L’or peut avoir une place dans une stratégie de diversification, pas dans l’épargne de précaution.
Pour une somme dont l’usage est proche ou incertain, le compte d’épargne reste l’outil le plus simple. Pour une somme réellement disponible sur plusieurs années, le bon d’État peut apporter un rendement connu à l’avance, à condition d’accepter son horizon et sa fiscalité. L’or, lui, répond à un autre objectif : diversifier un patrimoine face aux incertitudes, sans garantie de gain ni revenu régulier.
La bonne approche consiste donc à séparer les objectifs : sécurité immédiate, rendement à échéance et protection de long terme. C’est cette répartition, davantage que la recherche d’un taux spectaculaire, qui permet de faire travailler son épargne sans prendre un risque mal compris.