

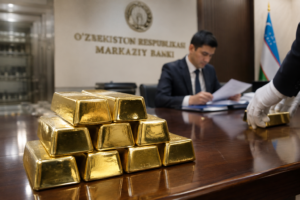


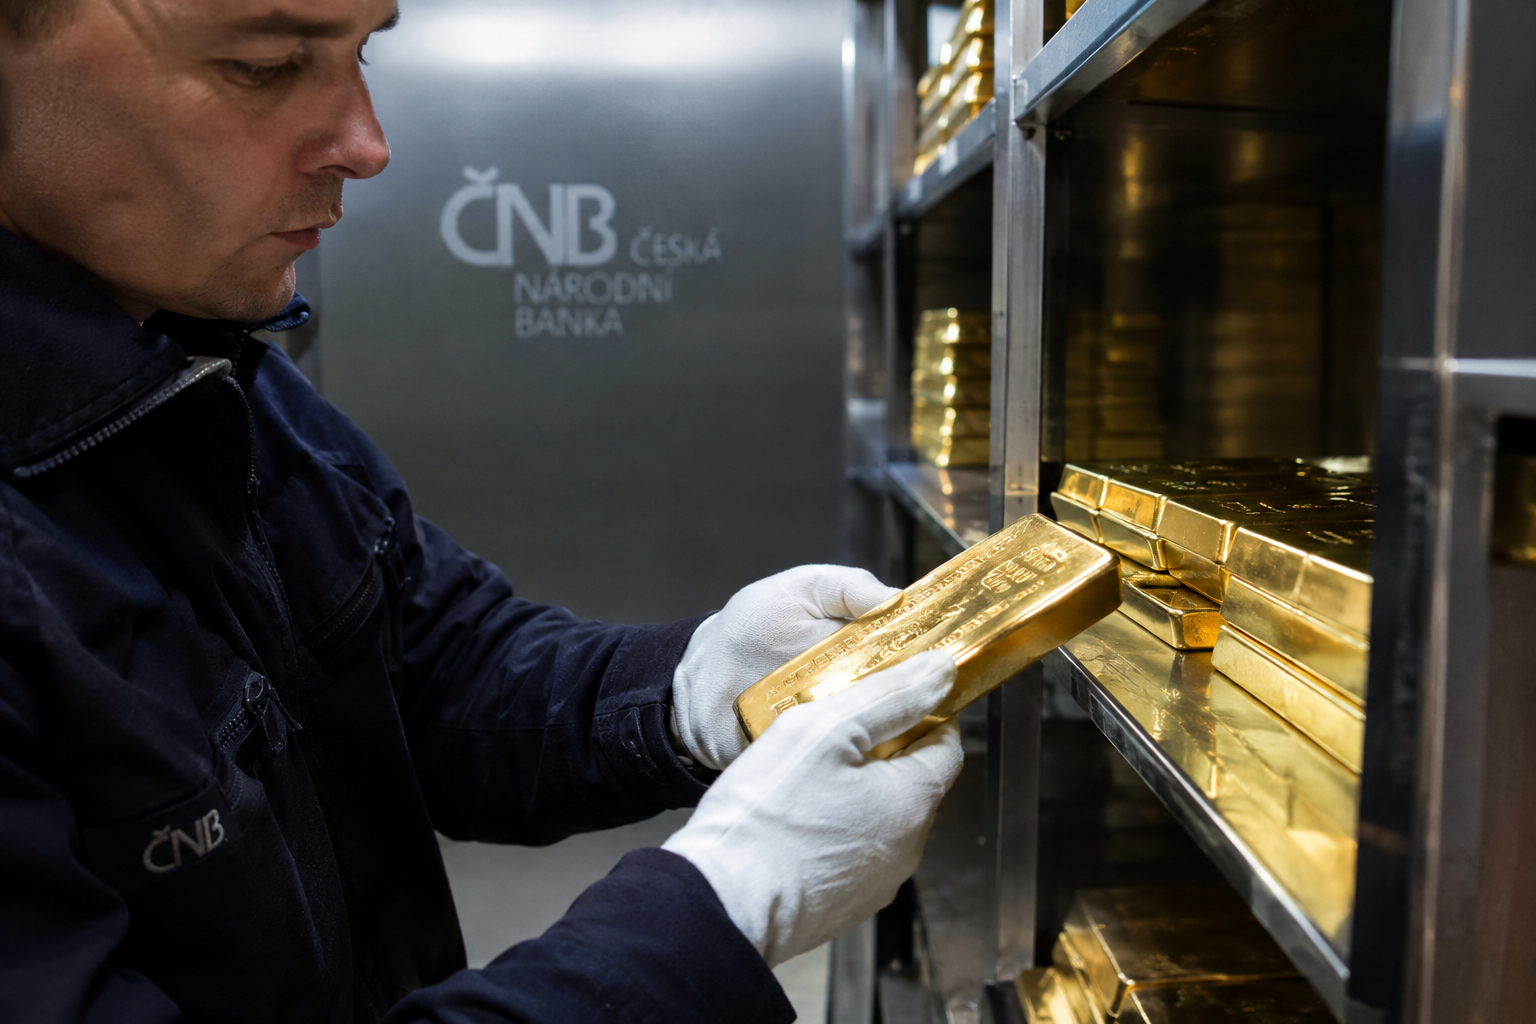
Deux tonnes de plus en septembre : la Banque nationale tchèque poursuivrait l’accumulation d’or engagée depuis 41 mois consécutifs. Cette stratégie renforcerait progressivement les réserves de la République tchèque, dans un contexte où plusieurs banques centrales diversifient leurs actifs de réserve.
Une série d’achats qui durerait depuis 41 mois
La Banque nationale tchèque aurait de nouveau acheté 2 tonnes d’or en septembre 2026. Cette opération porterait à 41 mois la durée de ses acquisitions mensuelles ininterrompues.
Une banque centrale détient des réserves internationales pour soutenir la confiance dans sa monnaie, faire face à des tensions financières ou intervenir sur les marchés si nécessaire. Ces réserves sont généralement composées de devises étrangères, d’obligations et, pour une partie, d’or.
L’or n’est la dette d’aucun État ni d’aucune banque. Il ne verse pas d’intérêt, contrairement à une obligation, mais il est souvent détenu comme actif de diversification. Autrement dit, il permet à une banque centrale de ne pas dépendre exclusivement d’une devise ou d’un émetteur financier.
Une accumulation progressive plutôt qu’un achat massif
L’achat annoncé, limité à 2 tonnes, s’inscrirait dans une approche régulière. Cette méthode permettrait de répartir les acquisitions dans le temps plutôt que de concentrer un montant important à un seul cours.
Pour les investisseurs particuliers, cette logique est proche de l’achat périodique : acheter à intervalles réguliers peut réduire le risque d’investir toute une somme au moment où le prix est particulièrement élevé. Cette comparaison a toutefois ses limites : une banque centrale gère des réserves nationales et ne poursuit pas les mêmes objectifs qu’un épargnant.
La continuité de ces achats constituerait surtout le signal d’une volonté durable de renforcer la part d’or dans les réserves tchèques, plutôt qu’une réaction ponctuelle à un mouvement de marché.
Pourquoi les réserves d’or comptent
L’or physique conservé par une banque centrale peut jouer plusieurs rôles. Il est liquide, c’est-à-dire qu’il peut être vendu ou mobilisé relativement facilement sur le marché international. Il peut aussi servir de protection en période de tensions monétaires, géopolitiques ou financières.
Son prix reste néanmoins volatil. Une hausse du cours de l’or augmente la valeur des réserves déjà détenues, tandis qu’une baisse la réduit. Pour une banque centrale, l’objectif n’est donc pas nécessairement de spéculer sur le prix à court terme, mais de diversifier ses actifs sur le long terme.
La poursuite des achats tchèques illustrerait une préférence pour une accumulation patiente d’or physique. Elle rappelle également que l’intérêt pour le métal jaune ne se limite pas aux particuliers : les institutions monétaires y voient encore un outil de réserve, malgré l’absence de rendement.
Pour les épargnants belges et francophones, ce mouvement ne constitue pas à lui seul un signal d’achat ou de vente. Il souligne en revanche l’importance de distinguer l’or détenu comme assurance patrimoniale de l’or acheté dans une logique de gain rapide. La taille de la position, l’horizon de placement, les frais et la fiscalité restent déterminants avant toute décision.