



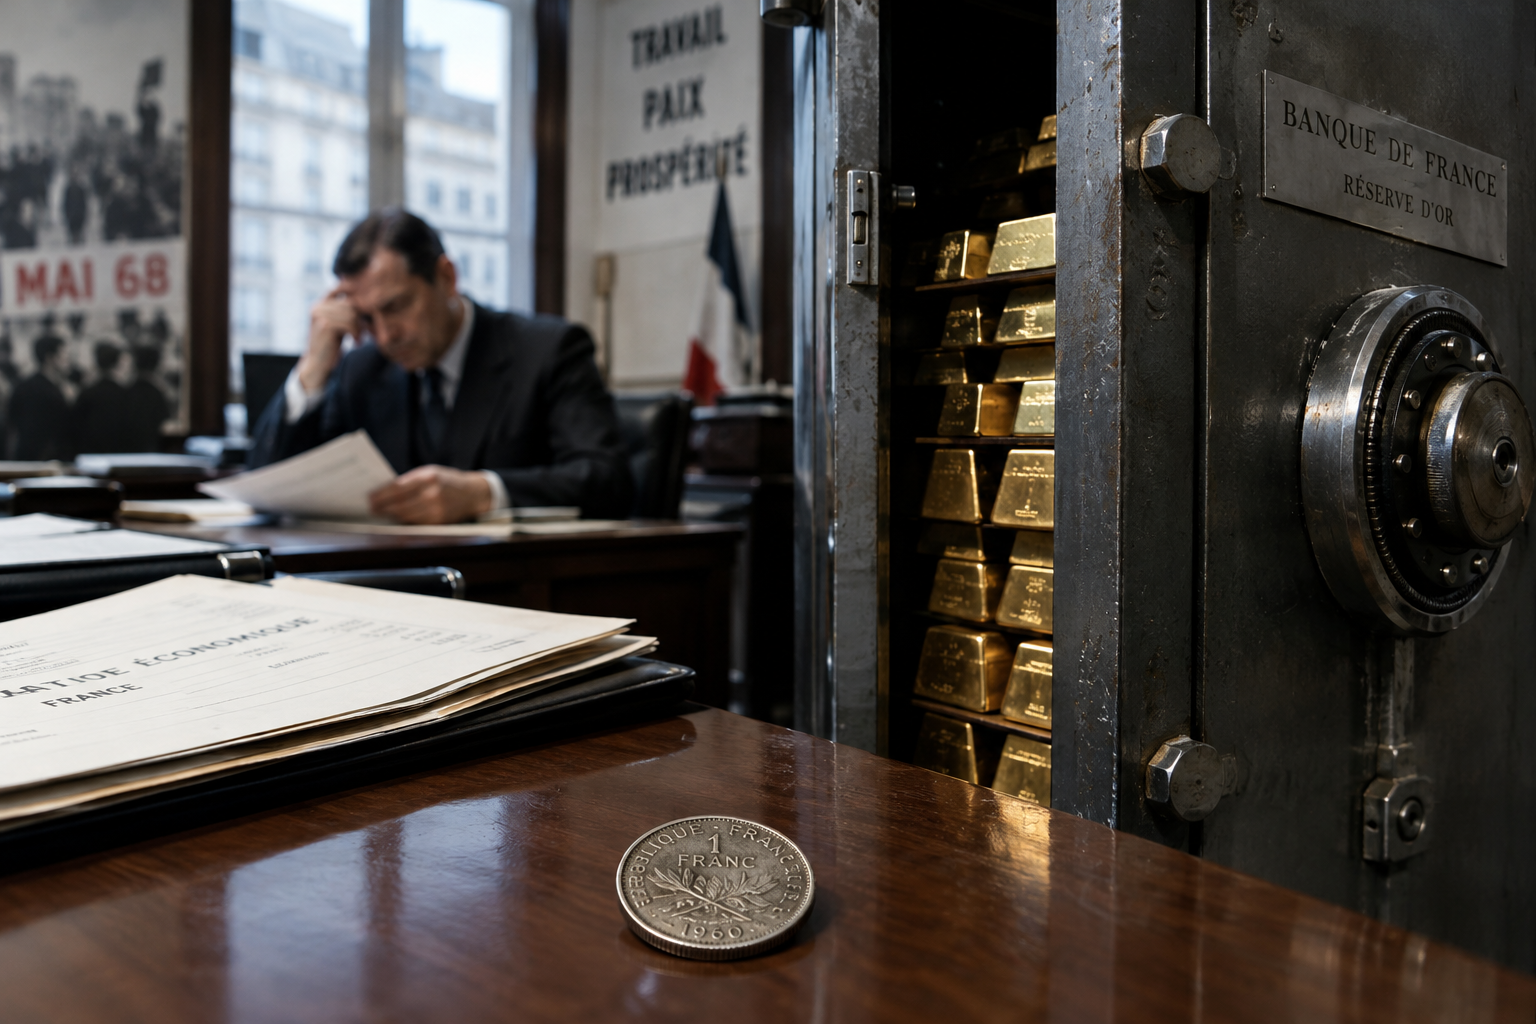
Près d’un cinquième du stock d’or français aurait disparu en quelques mois. Durant la crise de Mai 68, la Banque de France aurait utilisé environ 1 000 tonnes de métal jaune pour soutenir le franc, alors attaqué par les sorties de capitaux et la spéculation.
Cet épisode rappelle qu’une réserve d’or nationale n’est pas seulement un symbole de puissance. Elle peut aussi servir de dernier rempart lorsqu’une monnaie perd la confiance des épargnants et des investisseurs.
Un stock proche de 4 600 tonnes avant la crise
Avant 1968, la France disposait d’une position exceptionnelle. Sous la présidence de Charles de Gaulle, l’État français privilégiait l’or afin d’affirmer son indépendance monétaire face au dollar américain.
Le mécanisme était simple : les excédents extérieurs français pouvaient être convertis en or. Une réserve d’or désigne le stock de métal détenu par une banque centrale. Elle constitue un actif international, c’est-à-dire un bien reconnu au-delà des frontières et susceptible d’être mobilisé en période de crise.
En 1967, les réserves françaises auraient culminé près de 4 600 tonnes, plaçant alors la France au deuxième rang mondial, derrière les États-Unis. Ce niveau élevé donnait au pays une importante marge de défense pour sa monnaie.
Mai 68 déclenche une crise de confiance sur le franc
Au printemps 1968, la crise sociale a rapidement pris une dimension financière. Environ 10 millions de personnes auraient participé aux grèves, paralysant une large partie de l’économie française.
Les accords de Grenelle, négociés à la fin mai, ont prévu des hausses de salaires. Cette réponse sociale a pu renforcer les anticipations d’inflation. L’inflation correspond à une hausse générale et durable des prix, qui réduit le pouvoir d’achat d’une monnaie.
Dans ce contexte, des épargnants et investisseurs auraient cherché à sortir leurs capitaux du franc. Cette fuite des capitaux désigne le transfert de fonds vers d’autres monnaies ou d’autres pays jugés plus sûrs. Elle fragilise la devise nationale : davantage de francs sont vendus, ce qui exerce une pression à la baisse sur son cours.
Près de 1 000 tonnes mobilisées pour soutenir la monnaie
Pour répondre à cette pression, la Banque de France serait intervenue sur le marché des changes. Le marché des changes est le lieu, principalement électronique, où les monnaies sont achetées et vendues les unes contre les autres.
Soutenir le franc signifiait alors fournir des actifs crédibles face aux demandes de conversion et aux attaques spéculatives. La spéculation consiste à prendre position sur l’évolution attendue d’un prix ou d’une monnaie, dans l’espoir d’en tirer un gain.
Selon les données rapportées par BDOR, environ 1 000 tonnes d’or auraient été employées dans cette défense. Cela représenterait plus de 20 % des réserves constituées avant la crise. L’ampleur de cette baisse illustre le coût potentiel d’une crise de confiance : même un stock considérable peut diminuer rapidement lorsque les sorties de capitaux s’accélèrent.
Une défense coûteuse, suivie d’une dévaluation
La pression monétaire ne se serait pas éteinte avec la reprise progressive de l’activité. Après la démission de Charles de Gaulle, en avril 1969, le franc a été dévalué en août 1969.
Une dévaluation est une décision officielle qui réduit la valeur d’une monnaie par rapport aux autres devises, dans un système de change fixe. Elle peut aider les exportations en rendant les produits nationaux moins chers à l’étranger, mais elle renchérit aussi les importations et peut alimenter l’inflation.
L’épisode s’inscrivait également dans les tensions internationales qui ont précédé la fin de la conversion du dollar en or au début des années 1970. Il a marqué l’affaiblissement d’une stratégie française qui faisait du métal jaune un instrument central de souveraineté monétaire.
Une leçon pour les épargnants européens
Mai 68 montre que l’or n’empêche pas une crise monétaire. Il offre une réserve de confiance, mais son utilisation pour défendre une monnaie peut être très coûteuse. Pour un épargnant, la leçon est différente : l’or physique ne dépend pas directement de la promesse de paiement d’une banque ou d’un État.
Cela n’en fait pas un placement sans risque. Son prix varie et il ne produit ni intérêt ni dividende. Mais son rôle historique demeure celui d’un actif de diversification, particulièrement observé lorsque l’inflation, l’endettement public ou l’instabilité monétaire font douter de la solidité des devises.
L’histoire française de 1968 souligne ainsi une réalité toujours actuelle : dans une crise de confiance, les réserves d’or peuvent protéger une monnaie, mais elles ne remplacent pas durablement la stabilité économique et politique.