



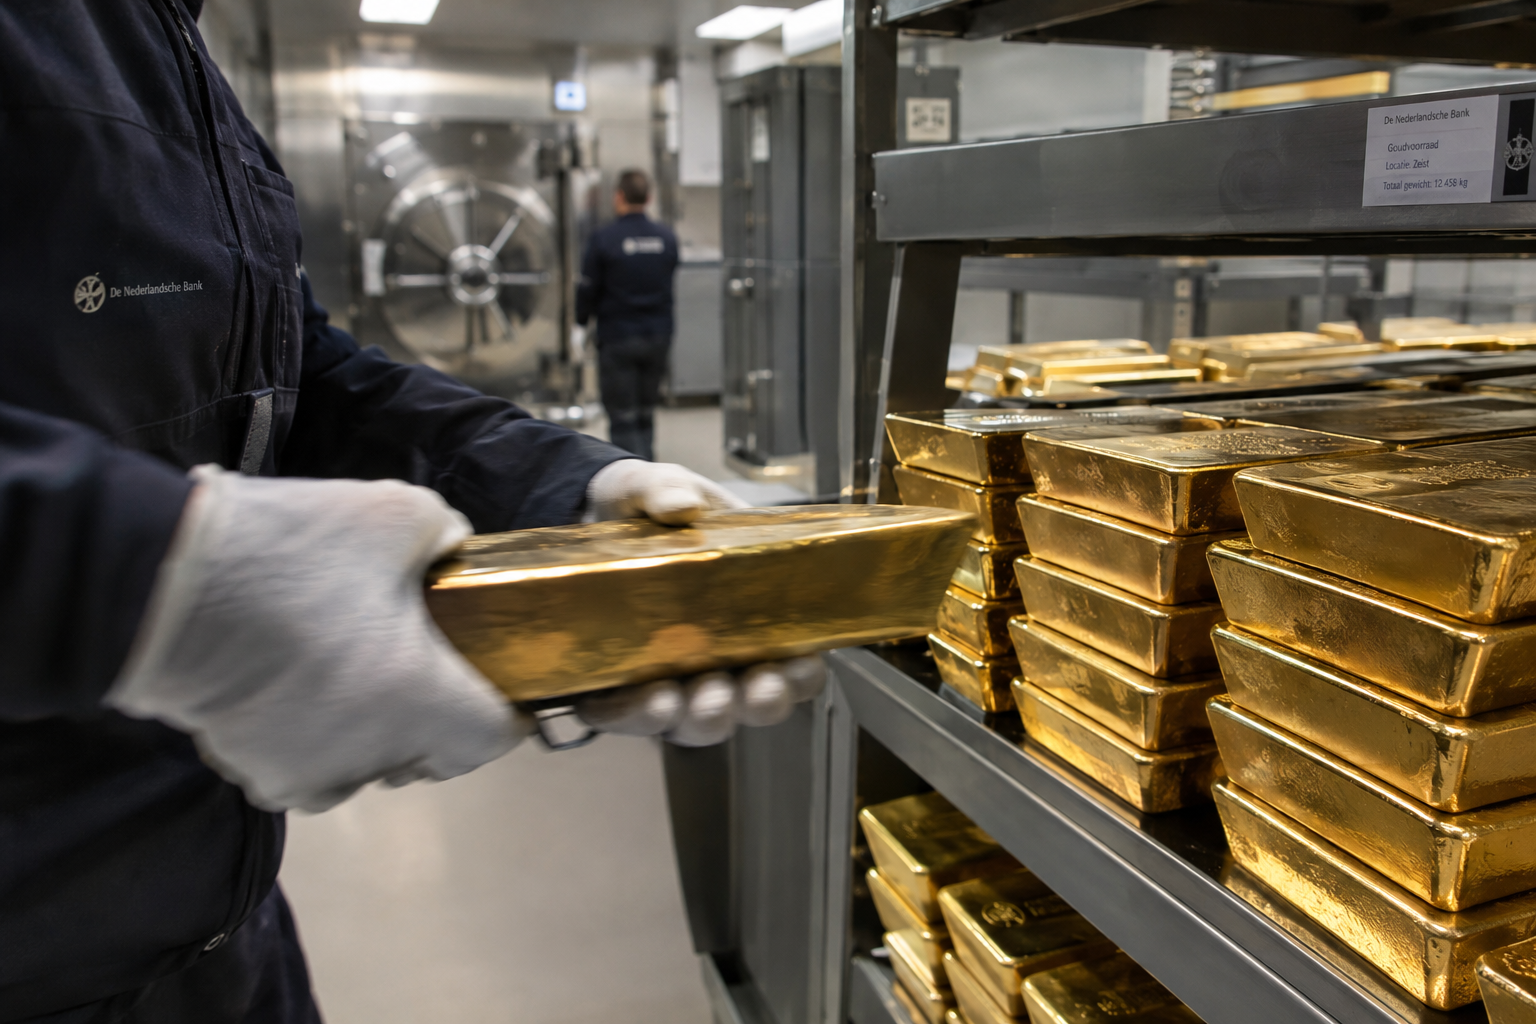
86 tonnes d’or ont changé de localisation, mais pas de propriétaire. Entre mars et août 2026, De Nederlandsche Bank, la banque centrale des Pays-Bas, a réalloué une partie de ses réserves depuis New York et Ottawa vers Londres. L’objectif affiché : rendre cet or plus facilement négociable et mobilisable, notamment dans l’hypothèse d’une crise grave.
Ce mouvement résume une évolution importante : pour une banque centrale, détenir de l’or ne suffit pas. Il faut aussi pouvoir y accéder, le vendre, le donner en garantie ou l’échanger rapidement si les marchés sont sous tension. Le lieu de conservation devient donc un élément de la stratégie de réserve.
Les Pays-Bas privilégient la liquidité de Londres
Le 2 septembre 2026, De Nederlandsche Bank a annoncé avoir réalloué environ 86 tonnes d’or. Environ 59 tonnes auraient été vendues à New York, puis remplacées à Londres par de l’or internationalement négociable. Plus de 27 tonnes auraient, elles, été transférées physiquement via Zeist, où se situe le centre de conservation néerlandais.
La quantité totale d’or détenue par la banque centrale néerlandaise est restée inchangée. Il ne s’agit donc pas d’une réduction des réserves ni d’un signal de défiance envers le métal précieux. C’est une modification de leur emplacement et, pour une partie du stock, de leur forme immédiatement échangeable sur le marché.
Londres devient ainsi le premier site de stockage unique de l’or néerlandais. La part des réserves localisée dans la capitale britannique est passée de 18,1 % à 32,1 %.
La liquidité désigne la capacité à acheter ou vendre rapidement un actif sans provoquer une forte variation de son prix. Pour l’or, Londres occupe une place centrale dans les échanges entre institutions financières, banques centrales et grandes banques spécialisées. Conserver une part du stock dans cette place financière peut donc faciliter une opération urgente.
Déplacer l’or ne signifie pas le rapatrier
Les transferts d’or sont souvent interprétés comme des rapatriements : une banque centrale ferait revenir ses lingots sur son territoire national afin de renforcer son contrôle direct. Cette logique existe, mais elle ne couvre pas toutes les situations.
Dans le cas néerlandais, le choix de Londres montre une autre priorité : l’accessibilité commerciale. Un stock conservé dans un coffre national peut répondre à un objectif de souveraineté et de sécurité physique. Un stock placé dans un grand centre international peut offrir davantage de flexibilité pour intervenir sur le marché.
Une banque centrale peut notamment vouloir disposer d’or :
- pour le vendre rapidement afin d’obtenir des devises ;
- pour l’échanger contre d’autres actifs ;
- pour l’utiliser comme garantie dans une opération financière ;
- pour renforcer sa capacité de réponse lors d’une crise bancaire, monétaire ou géopolitique.
Cette répartition entre plusieurs sites limite également le risque de dépendre d’un seul pays, d’un seul coffre ou d’une seule infrastructure. C’est ce que l’on appelle la diversification géographique : répartir les réserves afin de réduire le risque qu’un événement local bloque leur accès.
La crise et les sanctions pèsent sur les stratégies de réserve
L’or présente une caractéristique recherchée par les banques centrales : il ne dépend pas directement de la signature d’un État ou d’une entreprise. Contrairement à une obligation souveraine ou à un dépôt bancaire, il ne constitue pas la dette d’un émetteur.
Cette propriété ne supprime pas tous les risques. L’or peut être difficile à déplacer physiquement, son cours fluctue et son accès dépend aussi du lieu de conservation. Mais il est généralement considéré comme un actif de réserve sans risque de crédit direct.
Dans un contexte de tensions géopolitiques, certaines banques centrales chercheraient ainsi à réduire leur exposition au risque de sanctions, de gel d’avoirs ou de restrictions sur les paiements internationaux. Les achats et les déplacements d’or répondraient à cette recherche de résilience : la capacité à continuer d’agir même en cas de perturbation majeure.
Des précédents existent en Allemagne, en Autriche, en Serbie, en Inde ou au Venezuela. Ils ne poursuivaient pas tous le même objectif. Certains relevaient d’un rapatriement national, d’autres d’une meilleure diversification ou d’un accès plus direct aux réserves. La France aurait également modifié la répartition géographique de ses stocks entre 2025 et 2026, sans qu’un rapatriement physique explicite soit établi.
Les banques centrales semblent renforcer leurs stocks
La relocalisation ne doit pas être confondue avec un désengagement de l’or. Au contraire, les données disponibles suggéreraient que les banques centrales restent globalement acheteuses.
D’après l’enquête 2026 du World Gold Council, dont les résultats restent à considérer avec prudence, 45 % des banques centrales interrogées prévoiraient d’augmenter leurs réserves d’or au cours des douze prochains mois. Seules 1 % anticiperaient une baisse. L’étude indiquerait également que Londres demeure le lieu de stockage le plus souvent cité, tandis que 49 % des répondants conserveraient au moins une partie de leur or dans leur propre pays.
Une autre estimation évalue les achats nets mondiaux des banques centrales à 288,9 tonnes au deuxième trimestre 2026. La Pologne aurait acheté 51 tonnes et la Chine 33 tonnes, avec des acquisitions également évoquées pour l’Ouzbékistan et le Kazakhstan. Ces chiffres, non confirmés par une publication officielle commune, devraient être lus comme une indication de tendance plutôt que comme un bilan définitif.
Ce que le mouvement néerlandais dit du rôle de l’or
Pour les particuliers, le comportement des banques centrales ne constitue pas à lui seul un signal d’achat ou de vente. Leur horizon, leurs moyens et leurs contraintes sont très différents. Il rappelle toutefois une idée essentielle : la valeur d’un actif dépend aussi de la possibilité concrète de le mobiliser.
Pour les États, l’or sert à la fois de réserve de long terme, d’assurance face aux crises et d’instrument potentiellement utilisable dans les grands marchés internationaux. Les Pays-Bas n’ont pas choisi entre sécurité nationale et liquidité : ils ont ajusté la géographie de leurs réserves pour conserver les deux options.
Dans un environnement où les risques financiers et géopolitiques restent élevés, la question n’est donc plus seulement combien d’or une banque centrale détient, mais aussi où cet or est conservé et à quelle vitesse il peut être utilisé.