



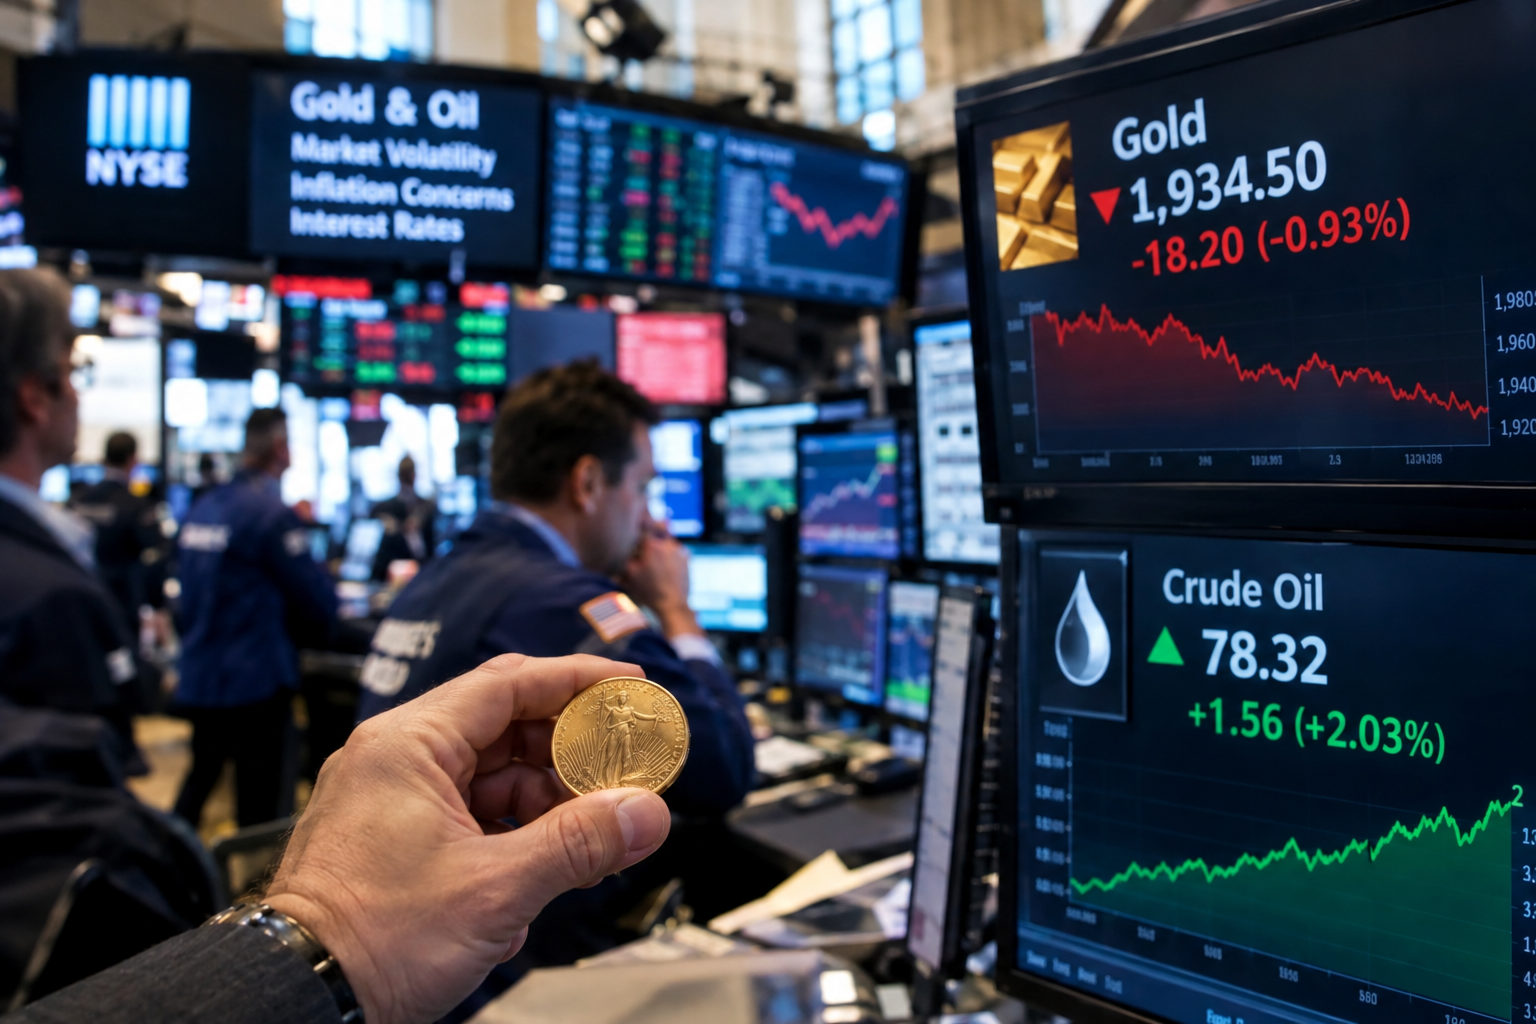
L’or subit une nouvelle pression baissière le 3 novembre. La hausse des prix du pétrole réactive le risque d’inflation et renforce l’idée que les banques centrales pourraient maintenir des taux d’intérêt élevés plus longtemps. Or, le métal jaune ne verse ni intérêt ni dividende : il perd généralement en attrait lorsque les placements rémunérés rapportent davantage.
Le pétrole relance les anticipations d’inflation
Le pétrole constitue un élément important dans le calcul de l’inflation. Lorsqu’il devient plus cher, le coût du transport, de l’énergie et de nombreux biens peut augmenter. Les investisseurs redoutent alors une inflation plus persistante.
Cette situation complique la tâche des banques centrales. Pour ramener l’inflation vers leur objectif, elles peuvent maintenir des taux directeurs élevés, voire repousser d’éventuelles baisses de taux. Les taux directeurs sont les taux fixés par les banques centrales qui influencent ensuite le coût des crédits, de l’épargne et des obligations.
Un pétrole plus cher ne soutient donc pas automatiquement l’or. Il peut certes renforcer l’intérêt pour le métal comme protection face à l’inflation. Mais, à court terme, l’effet des taux anticipés l’emporte actuellement sur ce rôle de couverture.
Pourquoi des taux élevés pèsent sur le métal jaune
L’or est un actif dit non rémunérateur. Contrairement à une obligation ou à un compte d’épargne, il ne procure pas de revenu régulier à son détenteur. Lorsque les rendements obligataires progressent, conserver de l’or a un coût d’opportunité plus élevé : l’investisseur renonce aux intérêts qu’il pourrait percevoir ailleurs.
Le rendement obligataire correspond au revenu annuel offert par une obligation, rapporté à son prix. Aux États-Unis, la progression de ces rendements et d’un dollar plus ferme avait déjà contribué au recul de l’or en octobre, alors que les marchés attendaient des indicateurs majeurs sur l’inflation.
Un dollar fort ajoute une contrainte supplémentaire. L’or étant principalement coté en dollars, son achat devient plus coûteux pour les détenteurs d’euros et des autres monnaies. Cela peut réduire la demande internationale.
Un marché déjà fragilisé en octobre
Le métal avait évolué dans un environnement instable ces dernières semaines. Autour du 20 octobre, son cours avait rebondi avant de refluer près de 4 150 dollars, après un choc inflationniste aux États-Unis et une révision des anticipations de politique monétaire.
Une analyse de marché publiée le 23 octobre indiquait par ailleurs que l’or aurait touché un plus bas de trois mois. Cette information, issue d’une analyse non confirmée par des données de marché fournies ici, doit être considérée avec prudence. Le mécanisme évoqué reste toutefois clair : pétrole en hausse, inflation redoutée, taux élevés anticipés et pression sur un actif non rémunérateur.
Quel repère pour les épargnants belges ?
Pour un acheteur ou vendeur d’or physique en Belgique, le cours international ne suffit pas. Le prix final dépend aussi du taux de change euro-dollar, de la prime appliquée sur les pièces ou lingots, ainsi que de l’écart entre prix d’achat et prix de reprise.
Le repli actuel traduit surtout une réaction aux anticipations de taux, et non une disparition du rôle de l’or dans une stratégie de diversification. Les prochaines données d’inflation, l’évolution du pétrole, du dollar et des rendements obligataires resteront déterminantes.
À court terme, la volatilité pourrait donc rester élevée. Pour les épargnants, cette phase rappelle qu’un achat d’or se prépare en fonction d’un horizon de détention et d’un objectif de préservation du capital, plutôt qu’en cherchant à anticiper chaque mouvement quotidien du marché.