
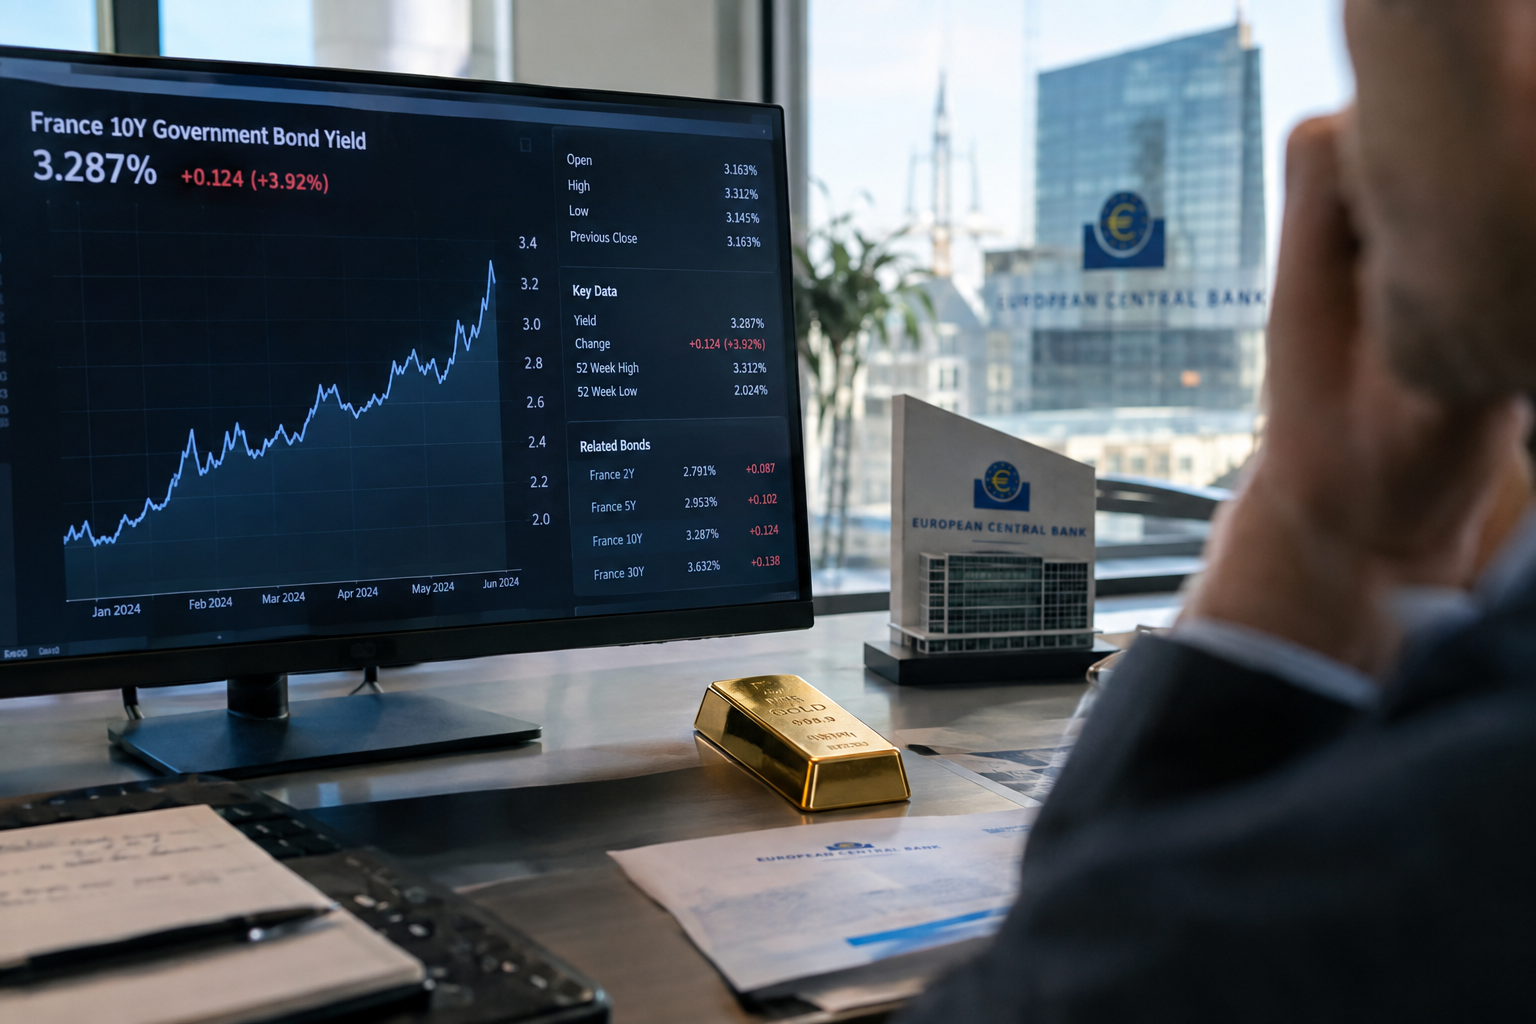
4,903 % : le taux des obligations d’État françaises à dix ans constitue désormais un concurrent sérieux pour l’or. Le TEC 10 ans, indicateur publié par la Banque de France, s’établissait à 4,903 % le 1er octobre, contre 4,114 % un mois plus tôt. Dans le même temps, l’or restait en net repli après son envolée du début d’année.
Au 1er octobre, l’once — soit 31,1 grammes d’or fin — cotait autour de 3 688 euros en Europe et sous 4 200 dollars aux États-Unis. Le métal jaune avait dépassé 5 602 dollars le 29 janvier. Cette correction approcherait donc 25 % en dollars, selon les données reprises par BDOR.
La baisse ne signifie pas automatiquement qu’il faut vendre. Elle rappelle surtout une règle essentielle : l’or ne verse ni intérêt ni coupon, alors qu’une obligation procure un revenu prédéfini à son détenteur.
Pourquoi les taux pèsent sur l’or
Une obligation d’État est un titre de dette émis par un gouvernement. L’investisseur prête de l’argent à l’État et reçoit, en contrepartie, un intérêt appelé coupon. Quand les rendements obligataires montent, ce revenu devient plus attractif.
L’or, à l’inverse, n’offre aucun flux de revenus. Son détenteur espère une hausse de son prix ou l’utilise comme protection contre certains risques : inflation durable, crise financière, dépréciation monétaire ou tensions géopolitiques. La hausse des rendements augmente donc le « coût d’opportunité » de l’or : conserver du métal signifie renoncer à un revenu obligataire potentiellement plus élevé.
Ce mouvement intervient alors que la Banque centrale européenne a relevé ses trois taux directeurs de 25 points de base le 10 septembre. Un point de base équivaut à 0,01 point de pourcentage. L’inflation annuelle dans la zone euro atteignait 3,2 % en août, d’après Eurostat, tandis que la BCE projetait une inflation de 3,0 %.
Le rendement réel, le chiffre à surveiller
Pour comparer correctement obligations et or, le taux nominal ne suffit pas. Il faut examiner le rendement réel, c’est-à-dire le rendement après prise en compte de l’inflation.
En simplifiant, un taux obligataire de 4,9 % face à une inflation de 3,2 % donnerait un rendement réel proche de 1,7 % avant fiscalité et sous réserve que l’inflation se maintienne à ce niveau. C’est ce gain de pouvoir d’achat potentiel qui renforce l’attrait des obligations.
Si les rendements réels continuaient d’augmenter, l’or pourrait rester sous pression. À l’inverse, une inflation plus persistante que prévu, une baisse des taux ou une perte de confiance dans les finances publiques et les monnaies redonneraient un avantage au métal jaune. L’or n’est pas un placement de rendement : il remplit avant tout une fonction d’assurance patrimoniale.
Vendre après 25 % de baisse : attention à la mauvaise question
La correction depuis le pic de janvier pourrait inciter certains détenteurs à vendre dans l’urgence. Une décision prise sur la seule évolution récente du cours expose toutefois au risque de vendre après une baisse, sans tenir compte de l’objectif initial.
La question centrale est plutôt celle de la pondération. Un épargnant dont l’or représente une part devenue trop importante de son patrimoine après la hausse de 2025 et du début 2026 peut envisager un rééquilibrage. Il s’agit de ramener chaque catégorie d’actifs — liquidités, obligations, actions et métaux précieux — à la proportion prévue au départ.
En revanche, une allocation modérée en or, détenue comme diversification de long terme, n’a pas nécessairement vocation à être modifiée à chaque variation trimestrielle. La baisse actuelle pourrait davantage s’apparenter à une normalisation après une hausse exceptionnelle qu’à un retournement structurel, même si cette lecture reste incertaine.
Acheter maintenant : une décision liée au rôle de l’or
Acheter progressivement peut se justifier pour un épargnant insuffisamment exposé aux métaux précieux et souhaitant diversifier son patrimoine. Cette approche évite de concentrer l’achat sur un seul niveau de cours. Elle ne protège cependant pas contre une poursuite de la baisse.
L’or physique — lingots ou pièces — réduit la dépendance à un intermédiaire financier. Cette détention directe, parfois décrite comme une débancarisation partielle, comporte néanmoins des contraintes : écart entre prix d’achat et de revente, frais de livraison ou de stockage, assurance et risque de prix. L’argent physique obéit à la même logique de diversification, avec une volatilité généralement plus forte.
Les obligations offrent aujourd’hui un revenu redevenu élevé ; l’or conserve sa fonction de protection. Plutôt que d’opposer mécaniquement les deux actifs, l’épargnant a intérêt à vérifier la part de chacun dans son patrimoine, son horizon de placement et sa capacité à supporter une nouvelle baisse des cours. Le niveau des taux réels restera, dans les prochains mois, l’indicateur déterminant de cet arbitrage.