
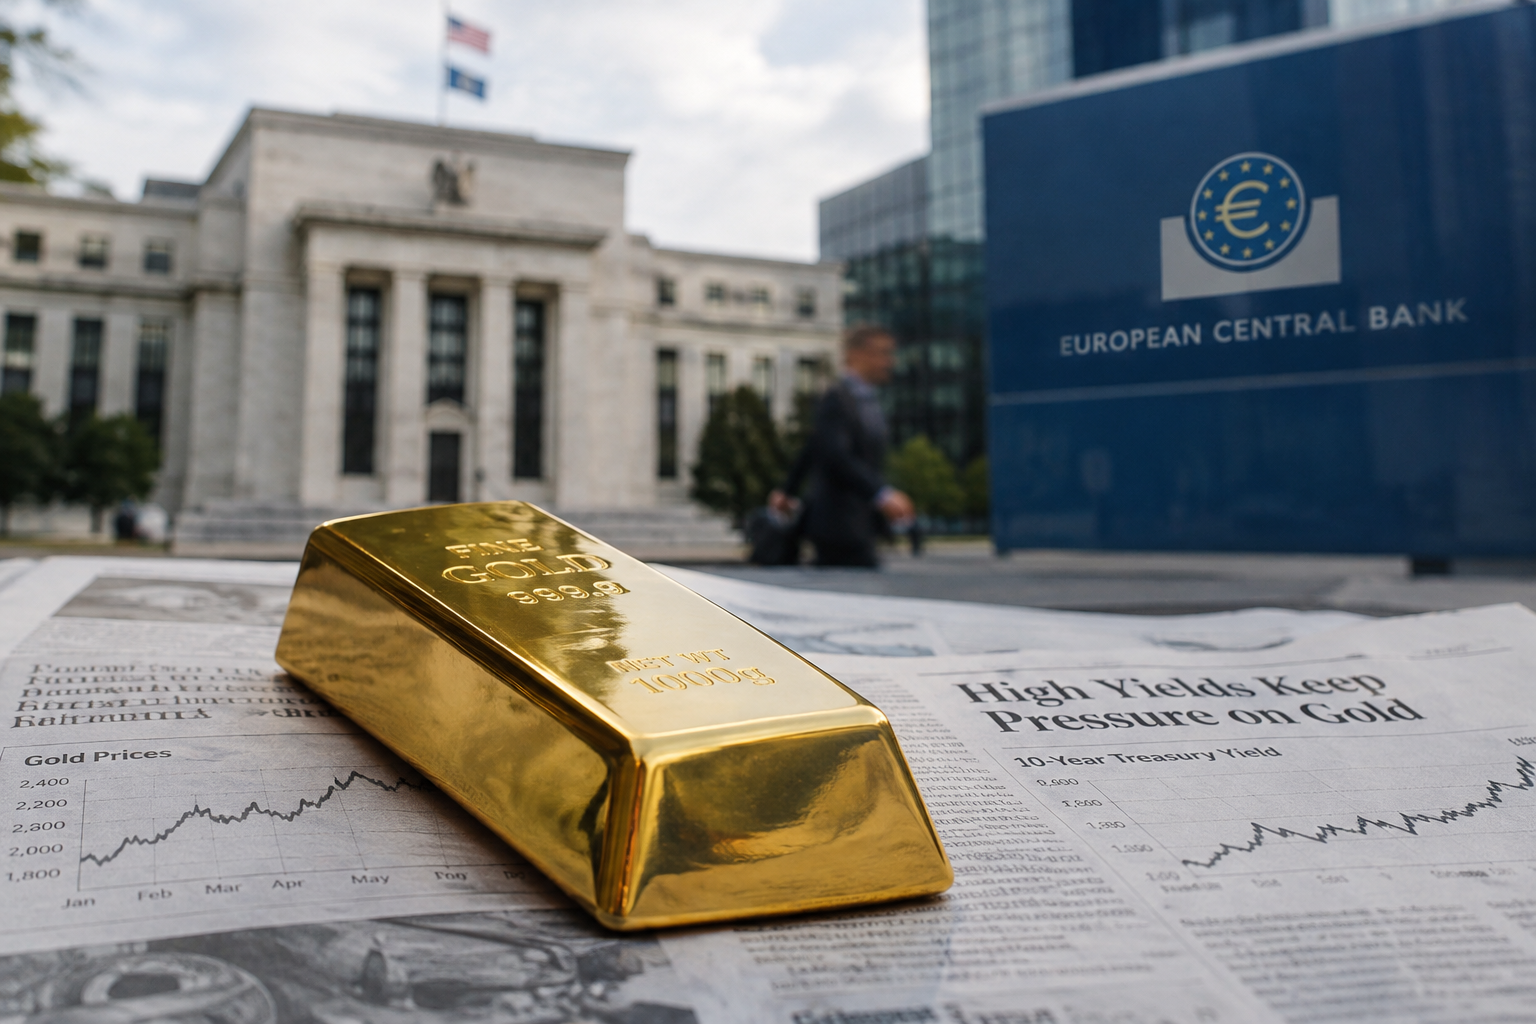
Après avoir atteint un récent point bas, l’or se redresserait en séance. La baisse du dollar américain soutiendrait les achats, mais les craintes liées à des taux d’intérêt durablement élevés continueraient de peser sur le métal précieux.
Le rebond resterait donc fragile. Pour les investisseurs européens, l’évolution du prix en euros dépendrait à la fois du cours international, exprimé en dollars par once, et du taux de change entre l’euro et le dollar.
Un dollar plus faible soutiendrait l’or
L’or est principalement négocié en dollars sur les marchés mondiaux. Quand le billet vert recule, le métal devient mécaniquement moins cher pour les acheteurs utilisant d’autres devises. Cette baisse de prix relative peut stimuler la demande et soutenir les cours.
C’est ce mécanisme qui expliquerait le redressement observé après le récent creux. La reprise des achats interviendrait alors que le dollar américain perdrait du terrain.
Un précédent mouvement de marché illustre également la sensibilité de l’or aux conditions financières : le 18 septembre, l’once avait progressé de 0,56 %, à 4 366 dollars, dans un contexte de recul des rendements des obligations souveraines américaines.
Le rendement obligataire correspond au revenu annuel rapporté par une obligation, exprimé en pourcentage de son prix. Lorsque ces rendements diminuent, les obligations offrent une rémunération moins attractive. Cela peut améliorer l’intérêt relatif de l’or, qui ne verse ni intérêt ni dividende.
Les anticipations de taux restent un frein
Le principal obstacle au rebond demeurerait la trajectoire des taux directeurs. Kepler Cheuvreux estimait, le 9 octobre, que l’environnement économique aux États-Unis et en Europe pourrait encore justifier un resserrement monétaire.
Le bureau d’analyse anticiperait deux hausses supplémentaires de 25 points de base de la Réserve fédérale américaine d’ici à la fin de 2026, ainsi qu’une hausse de 25 points de base de la Banque centrale européenne. Un point de base équivaut à 0,01 point de pourcentage : une hausse de 25 points de base représente donc 0,25 point.
Des taux plus hauts tendent à pénaliser l’or. Ils augmentent le rendement potentiel des placements monétaires et obligataires, alors que l’or ne procure pas de revenu régulier. Ils peuvent aussi soutenir le dollar, ce qui rend généralement le métal plus coûteux hors des États-Unis.
Un signal à interpréter avec prudence
Pour un épargnant belge ou européen, un rebond ponctuel du cours ne constitue pas, à lui seul, un signal d’achat ou de vente. La direction du dollar, des rendements obligataires et des décisions de la Fed comme de la BCE restera déterminante.
L’or conserverait son rôle de diversification et de réserve de valeur dans un portefeuille. Mais tant que les marchés anticiperont de nouvelles hausses de taux, chaque progression pourrait rester exposée à des phases de volatilité, c’est-à-dire à de fortes variations de prix sur une courte période.
Le redressement après le creux montre que la demande demeure présente. La suite dépendra toutefois moins du seul mouvement du dollar que de la capacité des banques centrales à convaincre les marchés que le cycle de hausse des taux approche réellement de sa fin.