



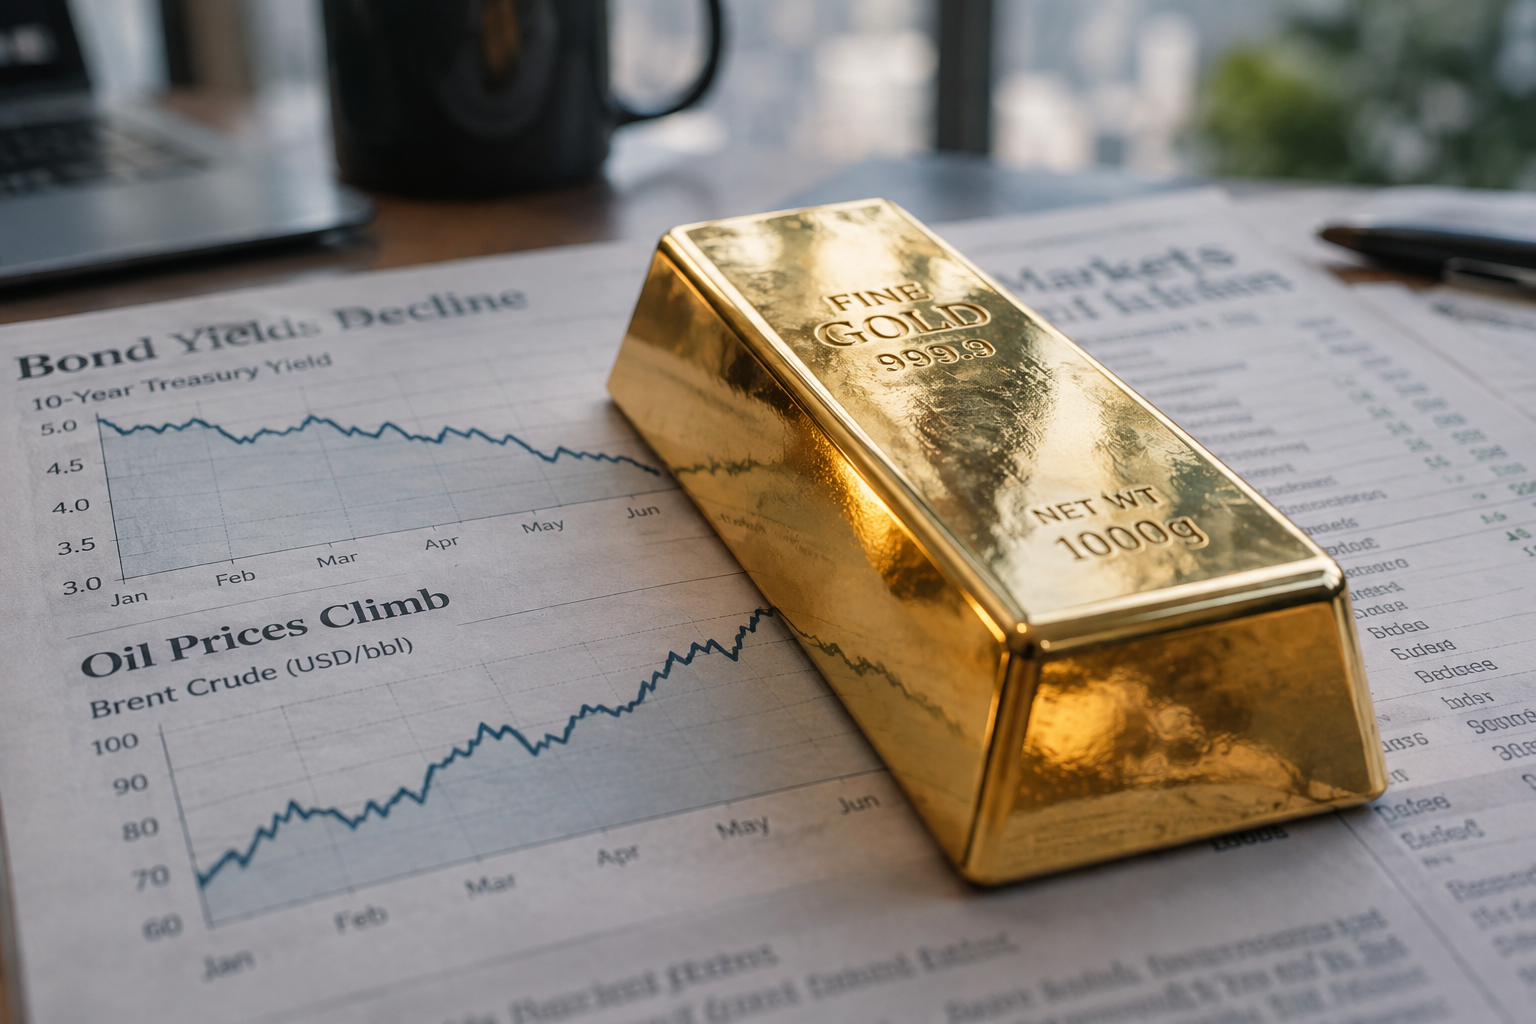
Les rendements obligataires ont reflué le 7 octobre après avoir atteint des niveaux très élevés fin septembre, tandis que les flux pétroliers se redresseraient. Dans ce marché encore marqué par l’inflation et les tensions géopolitiques, l’or résisterait.
Le mouvement mérite l’attention des épargnants. L’or ne verse ni intérêt ni dividende : son attrait relatif augmente donc souvent lorsque le rendement des obligations baisse. Un rendement obligataire désigne le taux de rémunération exigé par les investisseurs pour détenir une dette, par exemple un emprunt d’État. Lorsque ce taux monte, les obligations nouvelles deviennent plus concurrentielles face à l’or ; lorsqu’il recule, cette pression s’allège.
Des taux moins tendus, après un mois de septembre agité
Les marchés obligataires mondiaux ont subi une forte tension durant la seconde moitié de septembre. Le 29 septembre, Amundi relevait que le rendement américain à cinq ans avait dépassé 5 %, que le taux allemand à dix ans avait atteint 3,6 % et que son équivalent japonais avait franchi 3 %.
Cette poussée faisait suite à des ventes d’obligations. Elle était alimentée par des indicateurs d’activité américains jugés robustes, par un Brent passé au-dessus de 105 dollars le baril et par l’anticipation d’une politique monétaire plus ferme de la Réserve fédérale américaine.
Une obligation évolue en sens inverse de son rendement : quand les investisseurs vendent des obligations, leur prix baisse et leur rendement monte. Ce mécanisme avait renchéri le coût de financement des États, des entreprises et des ménages, tout en pesant sur les actifs particulièrement sensibles aux taux, notamment certaines actions de croissance.
Les données disponibles au 7 octobre signalent toutefois un reflux ou une stabilisation des rendements. Ce recul ne signifie pas que les taux sont redevenus bas : ils restent proches de niveaux élevés au regard des dernières années. Mais il réduit, à court terme, l’avantage de revenu procuré par les obligations par rapport au métal jaune.
Le pétrole reste un facteur décisif pour l’inflation
Le marché pétrolier demeure au centre de l’équation. La hausse des cours de l’énergie en septembre avait ravivé le risque d’inflation. Une inflation plus forte peut pousser les banques centrales à maintenir, voire à relever, leurs taux directeurs. Ces taux directeurs sont les taux auxquels les banques centrales prêtent à très court terme au système financier ; ils influencent ensuite le crédit et les rendements de marché.
Les flux pétroliers se redresseraient désormais, notamment grâce à une réallocation de cargaisons vers l’Asie et à des ajustements dans les échanges de produits raffinés. Cette évolution pourrait atténuer une partie des tensions sur l’approvisionnement. Elle ne supprime pas pour autant les incertitudes liées à l’environnement géopolitique et aux décisions commerciales américaines envisagées sur le diesel.
Pour l’or, l’enjeu est double. Un pétrole durablement cher peut entretenir les anticipations d’inflation, ce qui renforce l’intérêt du métal comme couverture potentielle contre l’érosion monétaire. À l’inverse, une détente crédible de l’énergie pourrait calmer les anticipations de resserrement monétaire et favoriser le recul des rendements, également positif pour l’or.
Ce que les particuliers peuvent retenir
La résistance de l’or traduit surtout un marché en quête d’équilibre. Le métal précieux bénéficie traditionnellement de son statut de valeur refuge, c’est-à-dire d’actif recherché lorsque les risques économiques, financiers ou géopolitiques augmentent. Il peut aussi servir d’outil de diversification : répartir une épargne entre plusieurs types d’actifs afin de limiter la dépendance à un seul marché.
Aucun niveau de cours de l’or n’est toutefois disponible dans les éléments examinés, et cette résistance ne garantit pas une hausse future. Le prix de l’or dépend également du dollar, des achats des banques centrales, de la demande physique et des décisions de politique monétaire.
Les investisseurs belges et francophones qui envisagent un achat gagneraient donc à distinguer un objectif de préservation de long terme d’une opération de court terme. Le reflux des rendements apporte un soutien relatif à l’or, mais l’évolution du pétrole et les prochaines décisions des banques centrales resteront déterminantes. Le retour de flux pétroliers plus fluides apaise une partie du marché ; il ne referme pas encore le dossier de l’inflation.