
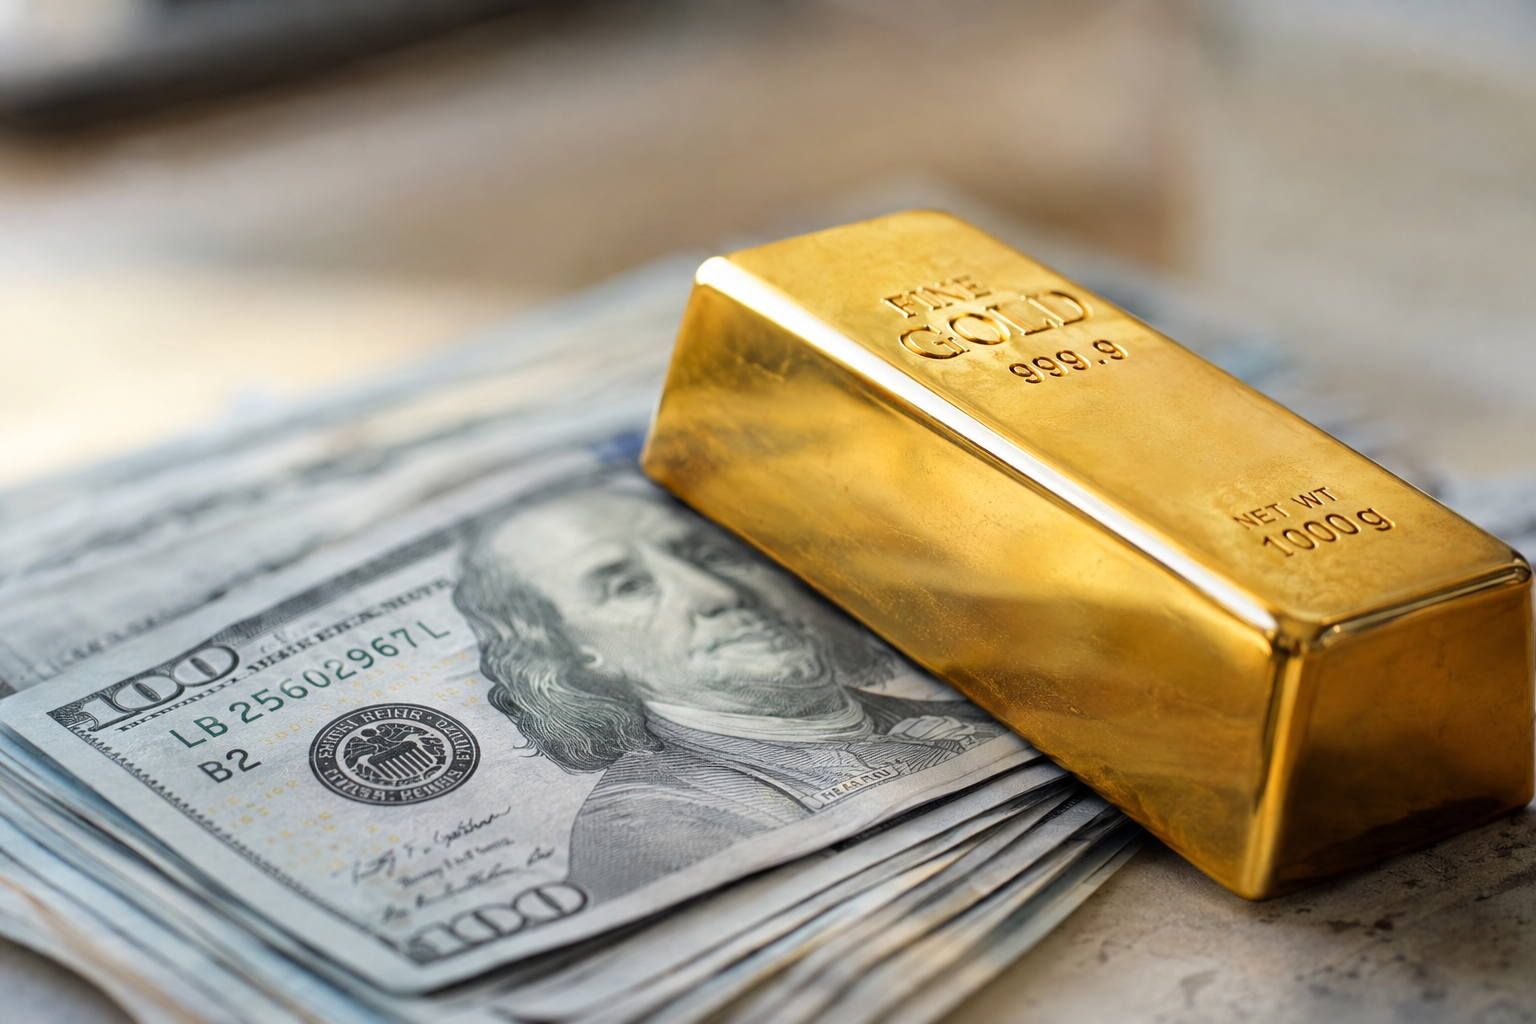
3 856 dollars l’once : l’or au comptant affichait une légère hausse mardi 17 novembre à 11 h 23, sans parvenir à s’éloigner durablement de ses plus bas niveaux depuis plus d’un an. Les contrats à terme sur l’or évoluaient, eux, à 3 859 dollars l’once.
Ce rebond limité intervient dans un environnement peu favorable au métal précieux. La vigueur du dollar américain et les craintes de nouvelles hausses des taux d’intérêt pèsent sur la demande d’or.
Le dollar et les taux réduisent l’attrait de l’or
L’or ne verse ni intérêt ni dividende. Son attrait tend donc à diminuer lorsque les taux d’intérêt montent, car les investisseurs peuvent alors obtenir un rendement plus élevé sur des actifs rémunérés, tels que les obligations.
Les anticipations de resserrement monétaire de la Réserve fédérale américaine alimentent ce mouvement. Un resserrement monétaire désigne une politique visant notamment à relever les taux afin de freiner l’inflation. Cette perspective contribue aussi à soutenir le dollar.
Or, l’or est principalement coté en dollars. Lorsque la devise américaine se renforce, le métal devient plus coûteux pour les acheteurs utilisant des euros ou d’autres monnaies. Cela peut freiner la demande internationale et exercer une pression sur les cours.
Une baisse rapide depuis le seuil des 4 000 dollars
Le marché a connu une nette dégradation ces dernières séances. Le 11 novembre, l’or avait rebondi d’environ 0,4 % à 4 048,70 dollars l’once, après avoir cédé plus de 2 % la veille à la suite de données d’inflation américaine supérieures aux attentes.
Le lendemain, le métal est repassé sous le seuil symbolique de 4 000 dollars. Le niveau actuel de 3 856 dollars met ainsi en évidence l’ampleur de la correction récente.
Le prix au comptant correspond au prix d’achat ou de vente immédiat de l’or physique sur le marché international. Les contrats à terme, eux, fixent aujourd’hui un prix pour une livraison ultérieure. Leur niveau proche du cours au comptant traduit ici un marché qui reste prudent.
Les banques centrales pourraient amortir la correction
La pression de court terme n’efface pas certains facteurs de soutien structurels. Les données préliminaires publiées en octobre indiquaient que les banques centrales auraient acheté environ 63 tonnes d’or en septembre, ce qui constituerait leur plus important volume mensuel depuis novembre 2024.
Ces achats officiels répondent notamment à une logique de diversification des réserves. Ils peuvent apporter un socle de demande au marché, sans pour autant neutraliser immédiatement l’effet d’un dollar fort ou de rendements obligataires élevés.
Pour les épargnants belges et européens, l’évolution en euros mérite autant d’attention que le cours en dollars. Une appréciation de l’euro face au billet vert peut en effet atténuer, en partie, la hausse de l’or exprimée en dollars — et inversement.
L’évolution des prochaines données américaines sur l’inflation et de la politique de la Réserve fédérale restera donc déterminante. Tant que la perspective de taux durablement élevés dominera, le rebond de l’or pourrait rester fragile.