



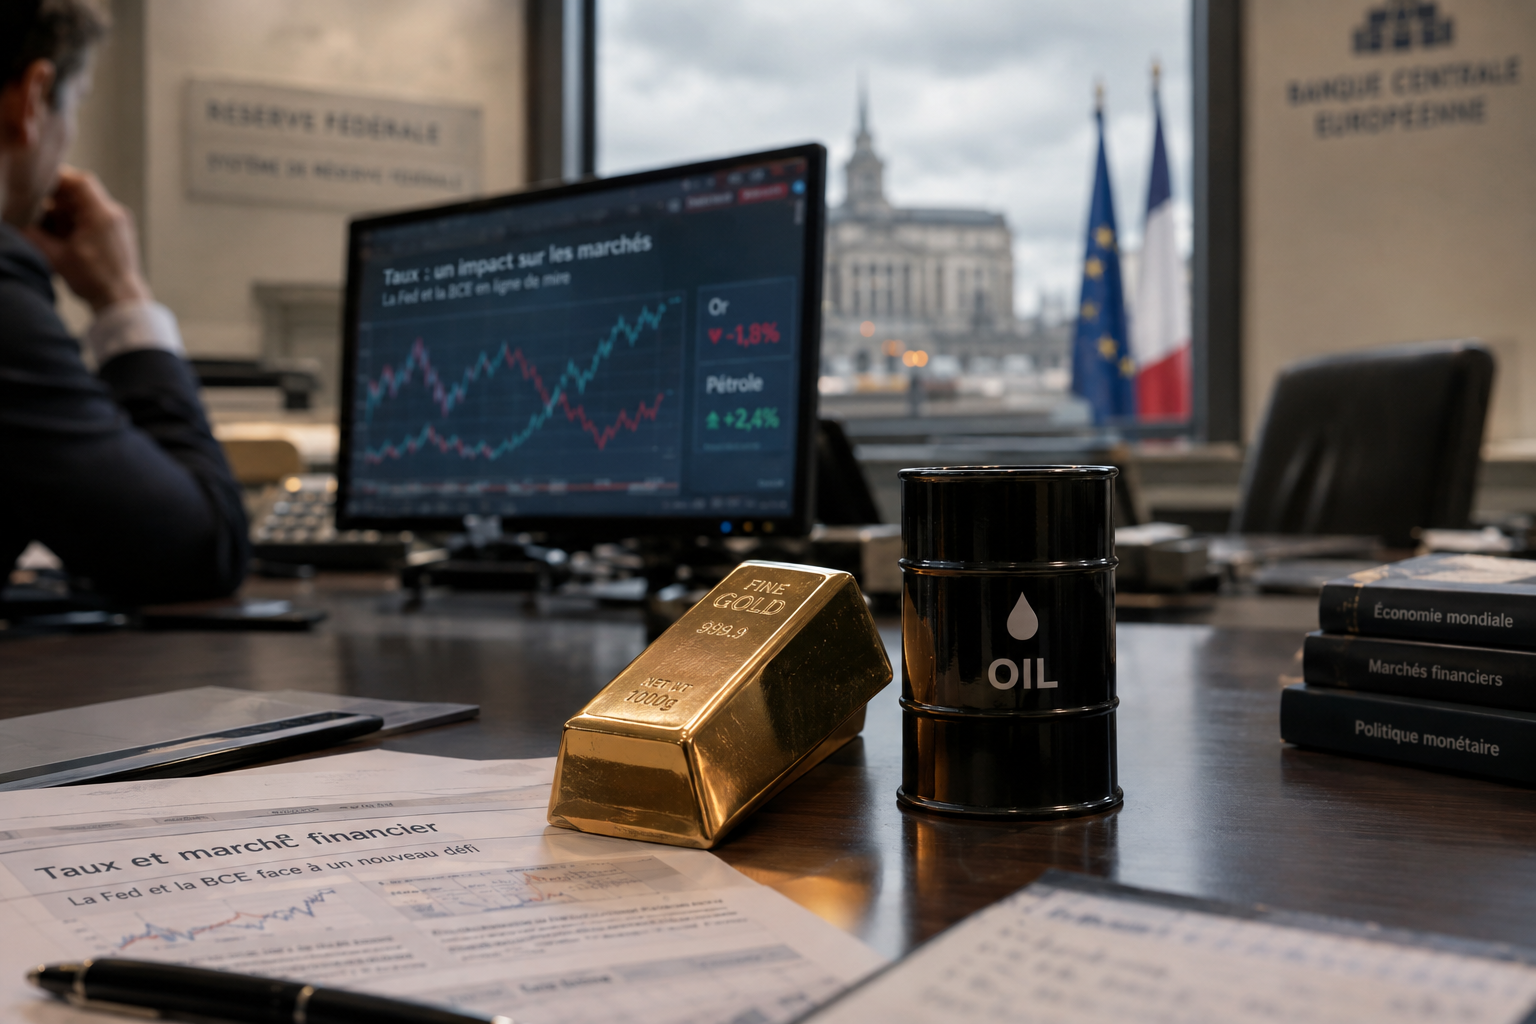
Après une correction d’environ 13 % depuis son pic de fin août, l’or reste sous pression le 20 octobre. La hausse du pétrole nourrit les craintes d’inflation et renforce l’idée que la Réserve fédérale américaine pourrait maintenir, voire relever, ses taux d’intérêt plus longtemps.
L’or ne verse ni intérêt ni dividende. Lorsque les taux attendus progressent, les obligations et les placements monétaires offrent potentiellement un rendement plus élevé. Le coût d’opportunité de détenir du métal jaune augmente alors : certains investisseurs peuvent être tentés de réduire leur exposition, ce qui pèse sur les cours.
Le pétrole modifie les anticipations de marché
La remontée des prix du pétrole alimente le risque d’une inflation plus persistante. L’énergie entre directement dans le budget des ménages, mais aussi dans les coûts de transport, de production et de distribution des entreprises. Sa hausse peut donc se diffuser progressivement à l’ensemble des prix.
Aux États-Unis, les marchés n’anticiperaient plus de relèvement des taux de la Fed en octobre. Ils envisageraient toutefois une hausse en décembre, puis une autre au début de 2027, d’après Bart Melek, de Valeurs mobilières TD, cité dans une intervention publiée par MoneyTalkGo. Ces prévisions restent par nature incertaines : elles dépendront notamment des prochaines données sur les prix, l’emploi et l’activité américaine.
Pour l’or, le mécanisme est déterminant. Un taux directeur plus élevé tend à faire monter les rendements obligataires et peut soutenir le dollar. Or, un dollar plus fort renchérit l’achat d’or pour les investisseurs utilisant d’autres devises, dont l’euro.
Une inflation énergétique qui concerne aussi l’Europe
Le sujet dépasse les États-Unis. En zone euro, le choc énergétique lié au Moyen-Orient continuerait de produire ses effets avec retard. La reconstitution de stocks de pétrole et de gaz à des prix élevés pourrait prolonger les tensions sur les prix et compliquer le retour de l’inflation vers l’objectif de 2 % de la Banque centrale européenne (BCE).
En France, l’indice des prix à la consommation (IPC) a atteint 3,1 % sur un an en septembre 2026, après 2,4 % en août. L’IPC mesure l’évolution moyenne des prix des biens et services achetés par les ménages. Cette accélération rappelle que l’inflation demeure un enjeu direct pour le pouvoir d’achat européen.
L’or reste pris entre deux forces opposées
L’inflation peut, à long terme, soutenir l’intérêt pour l’or comme actif de préservation du pouvoir d’achat. Mais, à court terme, la réaction des banques centrales peut avoir l’effet inverse. Si l’inflation entraîne des taux plus élevés, le marché peut privilégier les actifs rémunérés et délaisser temporairement le métal précieux.
L’or avait déjà connu une forte baisse au début du mois : l’once, unité de référence équivalant à environ 31,1 grammes, serait revenue vers 4 000 dollars après avoir approché 4 700 dollars fin août. Les anticipations de taux élevés, le renforcement du dollar et des prises de bénéfices auraient amplifié ce mouvement.
Pour les épargnants belges et européens, l’évolution du cours en euros mérite autant d’attention que le prix en dollars. Le taux de change euro-dollar peut réduire ou accentuer les variations observées sur le marché international. Dans l’immédiat, les prochains chiffres d’inflation et les signaux de la Fed devraient rester les principaux catalyseurs de l’or.