
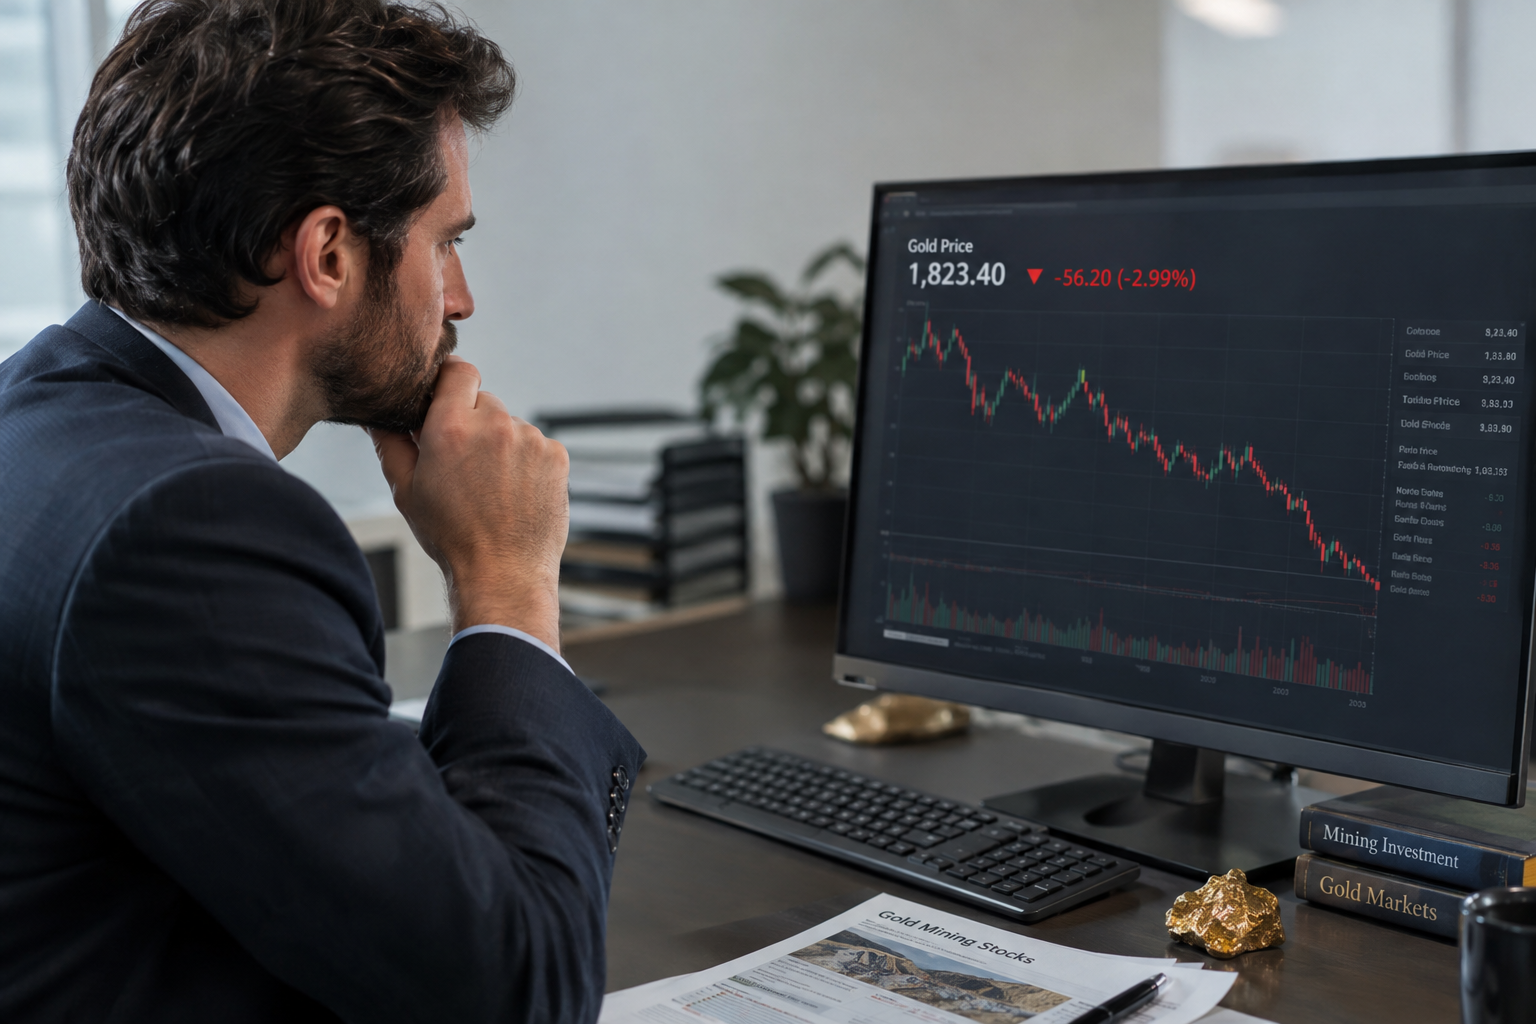
L’or aurait perdu jusqu’à 7,2 % entre son récent sommet de 4 157,70 dollars l’once, atteint le 9 novembre, et son point bas de 3 856,70 dollars. Ce recul ravive l’intérêt pour les actions minières aurifères, souvent plus volatiles que le métal lui-même. Mais la baisse du cours ne transforme pas automatiquement les titres du secteur en bonnes affaires.
Le seuil des 4 000 dollars a cédé
Le métal jaune serait brièvement passé sous 4 000 dollars l’once — une once troy représente 31,103 grammes — avant de rebondir partiellement. D’après une analyse relayée par IndexBox à partir des observations de CPM Group, cette correction s’expliquerait par des anticipations de politique monétaire américaine plus restrictive, une inflation américaine supérieure aux attentes, un dollar renforcé et l’absence d’achats de suivi après le sommet.
Des taux d’intérêt plus élevés pèsent généralement sur l’or. Contrairement à une obligation ou à un compte d’épargne, l’or ne verse ni intérêt ni coupon. Lorsque les rendements monétaires montent, le coût d’opportunité de détenir du métal augmente. Un dollar plus fort peut aussi freiner la demande internationale, car l’or est principalement négocié en dollars.
Les minières amplifient les mouvements du métal
Une action minière ne réplique pas exactement le prix de l’or. Elle donne accès à une entreprise qui extrait, traite et vend du métal. Ses bénéfices dépendent donc à la fois du cours de l’or, de ses coûts énergétiques, de la qualité de ses gisements, de sa dette, des risques politiques et de l’exécution de ses projets.
Cette mécanique crée un effet de levier opérationnel : une variation limitée du prix de l’or peut entraîner une variation beaucoup plus importante des marges, puis du cours de Bourse d’un producteur. À la hausse, cet effet peut favoriser les actionnaires. À la baisse, il peut accentuer les pertes.
Les titres aurifères auraient déjà reculé fin octobre sous l’effet des craintes de hausse de taux de la Réserve fédérale. Pour un investisseur belge ou francophone, acheter une action minière après un repli revient donc à accepter un risque supérieur à celui d’un achat d’or physique.
Un panier de 12 titres exige un vrai tri
Le repli actuel pourrait justifier l’étude d’un panier de 12 actions minières, mais pas un achat aveugle. Avant toute sélection, plusieurs critères méritent d’être vérifiés : le coût total de production par once, le niveau d’endettement, la durée de vie des mines, la diversification géographique, les besoins de financement et la politique de dividende.
Les producteurs disposant de coûts bas et d’une trésorerie solide résistent en principe mieux à une baisse prolongée de l’or. Les petites sociétés d’exploration sont, elles, encore plus spéculatives : elles ne produisent parfois aucun gramme d’or et dépendent de levées de fonds pour financer leurs travaux.
Les banques centrales limiteraient la pression baissière
Le scénario baissier n’est pas le seul en présence. Une analyse publiée le 17 novembre indique que les achats des banques centrales contribueraient à amortir le recul du métal, malgré les attentes de nouvelles hausses de taux américaines. Ces achats officiels constituent un soutien structurel potentiel, sans garantir une remontée immédiate.
La correction de l’or peut ouvrir des opportunités dans les minières, mais elle ne constitue pas à elle seule un signal d’achat. Le point déterminant restera l’évolution des taux américains, du dollar et des marges réelles de chaque société. Dans ce secteur, la qualité du bilan compte souvent autant que le cours de l’once.