
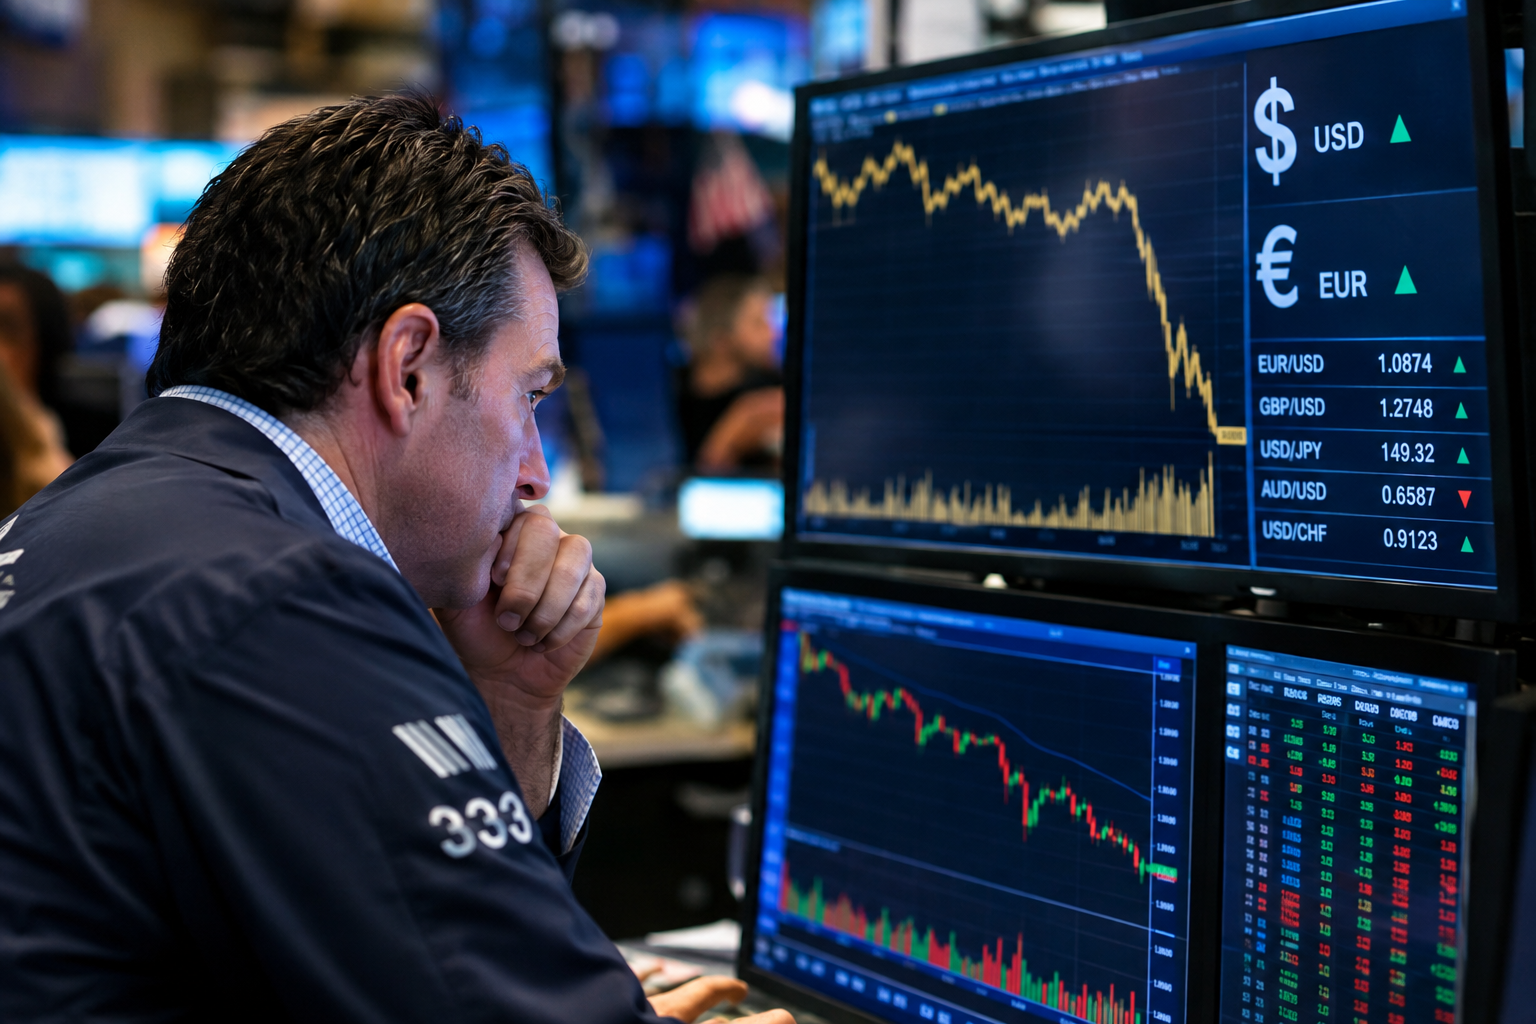
Deux semaines de baisse ont effacé 1,8 % du prix de l’or sur un mois. Vendredi matin, le gramme d’or s’établit à 119,50 euros, après un repli hebdomadaire de 1,2 %. La semaine précédente, il avait déjà perdu 0,6 %.
Cette correction à court terme intervient dans un environnement moins favorable au métal précieux. Le dollar se renforce et les taux d’intérêt demeurent élevés. Or, l’or ne verse ni intérêt ni dividende : lorsque les obligations offrent des rendements attractifs, détenir du métal physique présente un coût d’opportunité plus important.
La tendance reste toutefois positive sur un horizon un peu plus long. Sur trois mois, l’or conserve une progression de 5,8 %.
Un dollar plus fort renchérit l’or hors des États-Unis
Le Dollar Index, qui mesure le dollar américain face à un panier de grandes devises, atteint 101,93 points, en hausse de 0,72 % sur 24 heures. Dans le même temps, l’euro recule de 0,56 % face au billet vert, à 1,126 dollar.
Cette évolution compte directement pour le marché de l’or, coté principalement en dollars. Un dollar plus fort rend l’or plus coûteux pour les acheteurs qui utilisent l’euro ou d’autres monnaies. Cette hausse du prix d’achat dans leur devise peut réduire la demande et peser sur le cours exprimé en dollars.
Pour un épargnant belge, le mouvement de change joue donc un double rôle. La baisse de l’or en dollars peut être partiellement amortie, ou au contraire accentuée, par l’évolution de la parité euro-dollar lors de la conversion en euros.
Des rendements élevés réduisent l’avantage de l’or
La Banque centrale européenne maintient son taux directeur à 2,65 % et sa facilité de dépôt à 2,5 % depuis la mi-septembre. En France, le rendement de l’obligation assimilable du Trésor (OAT) à dix ans évoluerait autour de 4 %.
Une obligation est un titre de dette qui verse généralement un intérêt à son détenteur. L’or, à l’inverse, est un actif sans coupon : il ne procure pas de revenu régulier. Le coût d’opportunité désigne ainsi le rendement auquel un investisseur renonce en choisissant l’or plutôt qu’une obligation ou un placement rémunéré.
Tant que les taux réels restent élevés, l’or peut subir une pression relative. Les taux réels correspondent approximativement aux taux d’intérêt corrigés de l’inflation. Ils sont particulièrement suivis car ils reflètent le rendement potentiel des placements sans tenir compte de l’érosion monétaire.
L’emploi américain pourrait orienter la prochaine séance
Les marchés attendent désormais le rapport mensuel sur l’emploi américain, publié vendredi. Les créations d’emplois de septembre seraient attendues autour de 90 000, après 162 000 le mois précédent. Le taux de chômage devrait rester stable à 4,1 %.
Ces données pourraient influer sur les anticipations concernant la Réserve fédérale américaine, puis sur le dollar et les taux obligataires. Un rapport plus faible qu’attendu pourrait fragiliser le billet vert et offrir un soutien à l’or. À l’inverse, des chiffres robustes pourraient conforter l’idée de taux durablement élevés et prolonger la pression sur le métal.
Pour les détenteurs d’or, le repli actuel rappelle que le prix du métal dépend aussi des devises et de la politique monétaire. La baisse des deux dernières semaines ne remet pas encore en cause la hausse enregistrée sur trois mois, mais les données américaines pourraient déterminer le prochain mouvement à court terme.