
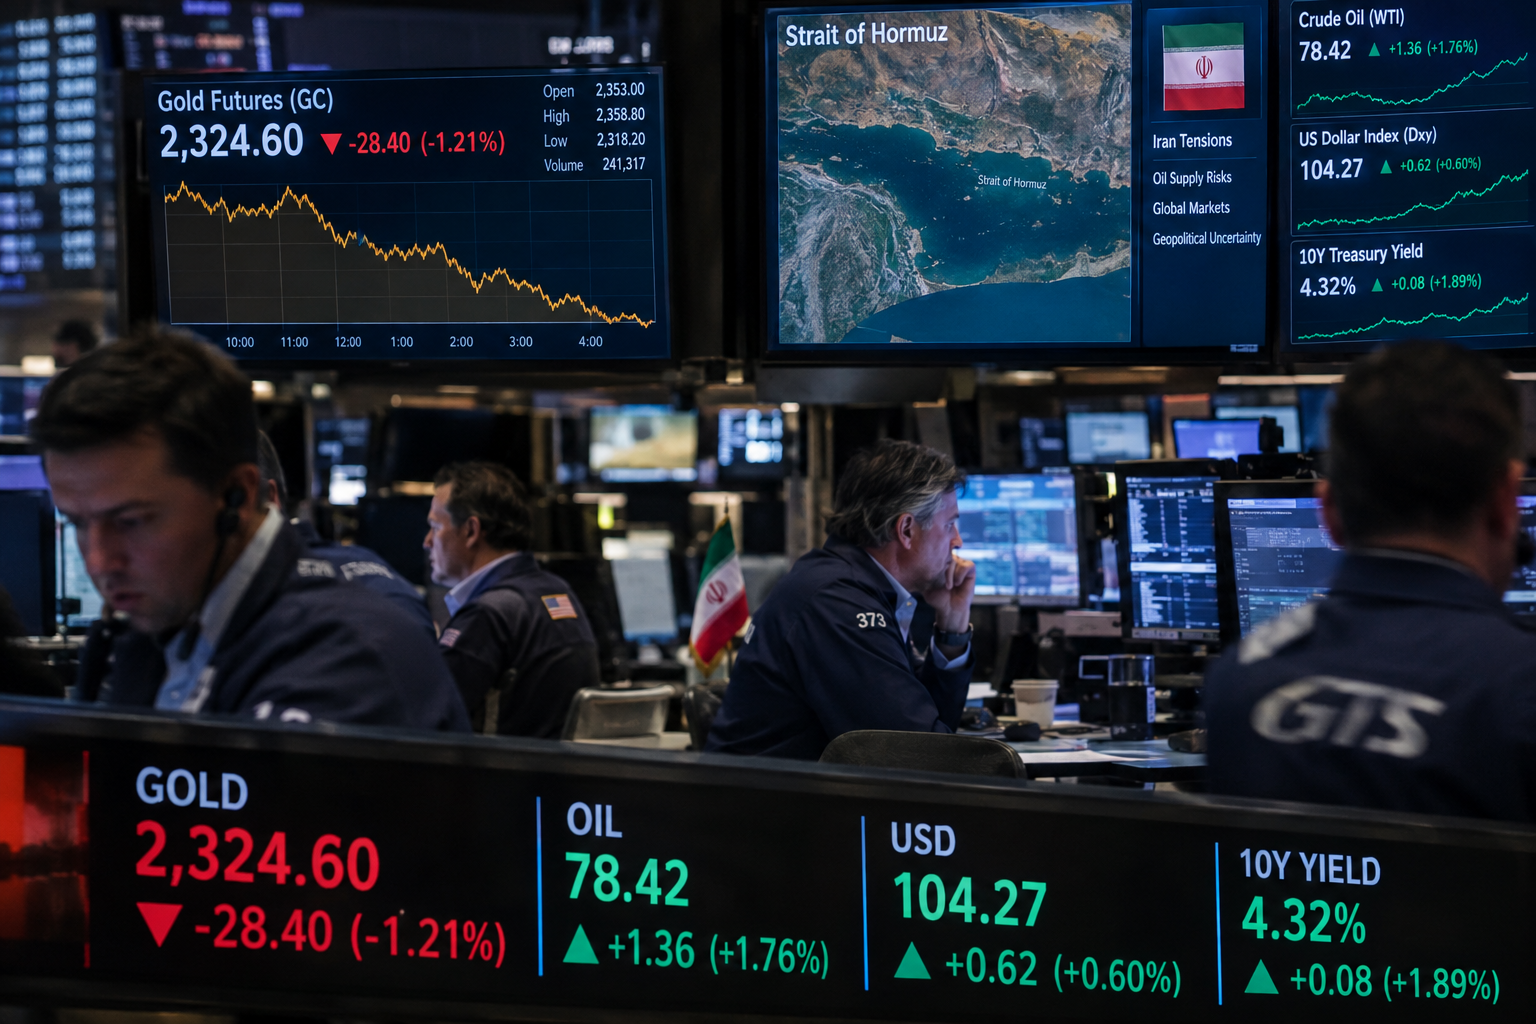
En séance, les contrats à terme sur l’or ont perdu environ 3,5 %, revenant vers 4.135,52 dollars l’once après avoir évolué autour de 4.170,17 dollars. Cette baisse ne traduit pas un seul événement, mais la convergence de plusieurs facteurs macroéconomiques qui réduisent l’attrait immédiat du métal précieux.
Le déclencheur du jour vient du Moyen-Orient. Donald Trump a rejeté une proposition iranienne visant à rouvrir le détroit d’Ormuz sous sept jours. Cette voie maritime stratégique relie le golfe Persique aux marchés mondiaux et concentre une part importante des flux pétroliers. L’absence de perspective de désescalade a soutenu les prix du pétrole, avec des répercussions rapides sur les anticipations d’inflation et les marchés financiers.
Un pétrole plus cher peut peser sur l’or à court terme
L’or est souvent considéré comme une protection contre l’inflation et les crises. Pourtant, une hausse brutale du pétrole ne lui est pas automatiquement favorable.
Lorsque l’énergie devient plus chère, les investisseurs peuvent anticiper une inflation plus durable. Ils peuvent alors aussi prévoir une réponse plus ferme des banques centrales, notamment de la Réserve fédérale américaine. Des taux d’intérêt plus élevés sont en général défavorables à l’or.
L’or ne verse ni intérêt ni dividende. Son détenteur ne perçoit donc aucun revenu régulier, contrairement à un détenteur d’obligations. Si les obligations américaines offrent des rendements plus élevés, le coût d’opportunité de conserver de l’or augmente : certains investisseurs privilégient alors les titres rémunérateurs.
Les rendements obligataires américains restent un frein majeur
Les rendements des bons du Trésor américain ont continué de progresser. La veille, le rendement de l’emprunt américain à dix ans avait atteint son plus haut niveau depuis 2007, tandis que celui de l’obligation à trente ans avait touché un sommet inédit depuis 2004.
Le rendement obligataire correspond au revenu annuel attendu par l’investisseur qui achète une obligation. Il évolue généralement en sens inverse de son prix : lorsque les investisseurs vendent des obligations, leur prix baisse et leur rendement monte.
Les marchés monétaires évaluent désormais à environ 66 % la probabilité d’une nouvelle hausse des taux directeurs de la Fed en octobre, contre 9,4 % un mois plus tôt. Les taux directeurs sont les taux de référence fixés par la banque centrale ; ils influencent le coût du crédit dans l’ensemble de l’économie.
Cette réévaluation des anticipations explique une partie importante du recul du métal jaune. Elle affecte également les autres métaux précieux et les actions de sociétés minières, plus sensibles encore aux mouvements de prix de l’or.
Le dollar fort rend l’or moins accessible hors des États-Unis
Le dollar américain plus ferme ajoute une pression supplémentaire. L’or étant principalement coté en dollars, une hausse de la devise américaine le rend mécaniquement plus coûteux pour les acheteurs européens, asiatiques ou belges qui achètent avec des euros ou d’autres monnaies.
La demande internationale peut alors ralentir, surtout sur les marchés où les prix locaux évoluent déjà à des niveaux élevés. Pour un épargnant belge, le prix de l’or en euros dépend donc de deux variables : le cours mondial de l’or en dollars et le taux de change entre l’euro et le dollar.
Les pressions liées au dollar et aux anticipations d’inflation devraient avoir contribué à la baisse du jour, dans un marché déjà fragilisé la semaine précédente par les déclarations de Donald Trump relatives au conflit avec l’Iran.
Une baisse des contrats à terme ne résume pas tout le marché physique
Les chiffres cités concernent les contrats à terme, aussi appelés futures. Il s’agit de contrats financiers permettant d’acheter ou de vendre de l’or à une date ultérieure, à un prix fixé aujourd’hui. Ils sont très utilisés par les investisseurs professionnels pour spéculer ou se couvrir contre les variations de prix.
Leur volatilité peut être plus forte que celle de l’or physique, c’est-à-dire les lingots, lingotins et pièces réellement détenus. Le prix payé par un particulier comprend par ailleurs une prime : elle couvre notamment la fabrication, la distribution et l’équilibre entre l’offre et la demande pour un produit donné.
Le repli actuel reflète surtout la remontée des rendements, du dollar et des anticipations de taux américains. La situation autour du détroit d’Ormuz reste néanmoins susceptible de maintenir une forte volatilité sur le pétrole, l’inflation et l’or. Pour les acheteurs de métal physique, cette correction rappelle l’intérêt d’un achat progressif plutôt que d’une décision fondée sur une seule séance de marché.