
11,5 % du prix de vente ou 37,6 % de la seule plus-value : le choix fiscal à la revente d’un or hérité dépend d’abord d’une preuve. La déclaration de succession peut remplir ce rôle, à condition que les pièces ou lingots y soient identifiés avec précision.
Pour un héritier qui revend de l’or en France, l’enjeu est concret. Sans justificatif suffisant sur l’origine, la date et la valeur d’acquisition du métal, la taxe forfaitaire s’applique en principe. Elle atteint 11 % du prix de vente, auxquels s’ajoutent 0,5 % de contribution au remboursement de la dette sociale (CRDS).
La déclaration de succession enregistrée peut au contraire ouvrir l’accès, sur option, au régime de taxation de la plus-value. Ce régime ne porte pas sur le montant total de la vente, mais sur le gain réalisé entre la valeur retenue lors de la succession et le prix de revente.
Inscrire l’or sur une ligne distincte
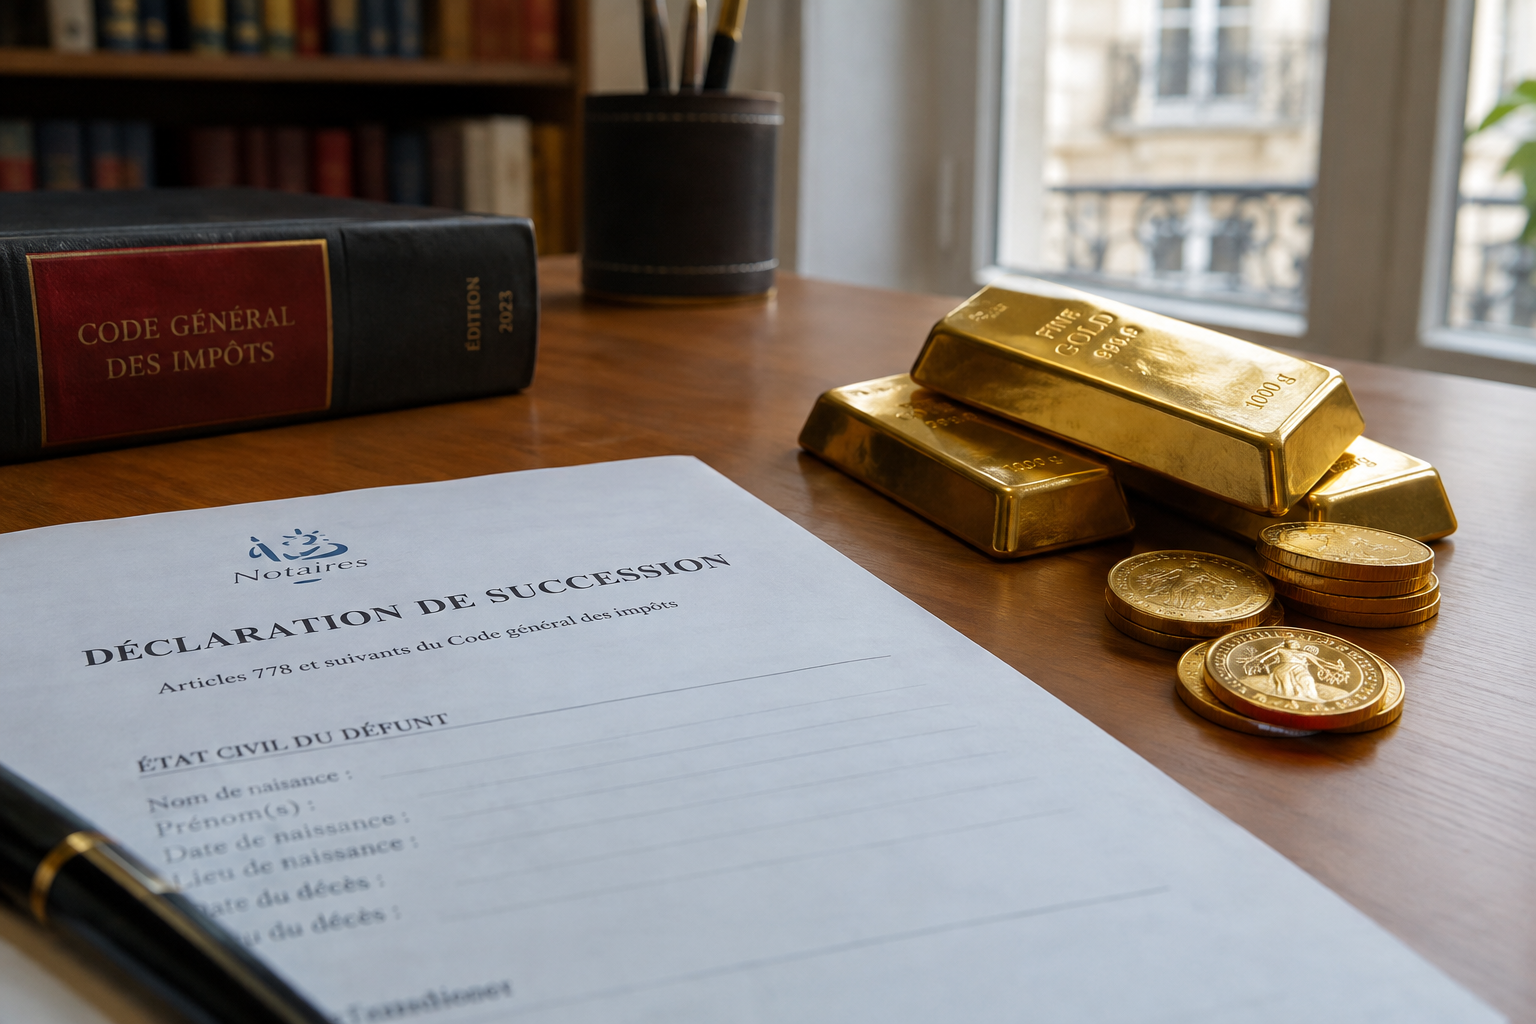
La précaution essentielle intervient au moment de régler la succession. L’or ne devrait pas être noyé dans une rubrique générale telle que « bijoux et objets précieux ». Il doit figurer sur une ligne distincte, avec une valeur propre et une description permettant de le relier sans ambiguïté au bien revendu.
Pour un lingot, cette identification peut comprendre son numéro, son poids, son titre — c’est-à-dire sa pureté exprimée en millièmes — ainsi que son fondeur. Le bulletin d’essai est particulièrement utile : ce document accompagne généralement le lingot et reprend ses caractéristiques techniques, dont le numéro individuel et la date de l’essai.
Pour des pièces, bijoux ou lots, une description précise, des photographies, une référence d’inventaire ou un conditionnement identifiable renforcent le dossier. L’objectif est simple : démontrer que l’objet présenté au négociant est bien celui dont la valeur a été déclarée dans la succession.
La copie de la déclaration de succession enregistrée doit être conservée avec l’or et ses documents d’origine. Il est également prudent de ne pas mélanger les lots et de ne pas ouvrir un emballage scellé avant la vente lorsqu’il contribue à l’identification du métal.
Deux fiscalités possibles à comparer
Le régime par défaut reste la taxe forfaitaire sur les métaux précieux. Elle est prélevée sur le prix de cession, indépendamment du prix auquel l’or avait été acquis ou reçu. Elle peut donc peser lourd lorsque la revente ne dégage qu’un faible gain, voire aucune plus-value réelle.
L’autre solution est le régime de la plus-value sur biens meubles, accessible sur option lorsque le vendeur peut prouver la date et le prix d’acquisition. Pour de l’or reçu par héritage, la valeur déclarée dans la succession sert de référence.
Depuis le 1er janvier 2026, le taux annoncé pour ce régime s’élève à 37,6 % de la plus-value. Ce taux facial est élevé, mais il s’applique uniquement au gain taxable. Surtout, un abattement de 5 % par année de détention est prévu à compter de la troisième année. L’exonération devient totale après 22 ans de détention.
Le bon choix dépend donc de trois éléments : la valeur déclarée au décès, le prix de revente et le temps écoulé depuis la transmission. Une comparaison chiffrée avant la vente est indispensable.
Le négociant réalise la formalité, mais le vendeur reste responsable
En France métropolitaine, la déclaration de succession doit en principe être déposée dans les six mois suivant le décès. Le notaire peut aider à faire inscrire correctement les actifs en or, mais l’héritier doit veiller à la cohérence entre la description dans l’acte et le métal conservé.
Au moment de la revente, l’option pour la taxation de la plus-value passe par le formulaire n° 2092. Le négociant établi en France le dépose et reverse l’impôt. Le vendeur demeure néanmoins responsable de l’exactitude des informations et justificatifs communiqués.
Un précédent illustre l’intérêt des preuves conservées. La cour d’appel de Colmar aurait restitué, le 30 janvier 2025, quatre lingots découverts lors de travaux à des héritiers de l’ancien propriétaire. Un bulletin d’essai datant de 1964, retrouvé dans l’inventaire de succession, aurait notamment permis de relier les lingots à cette succession.
Au-delà de la fiscalité, la leçon est la même : pour l’or physique, un numéro de lingot, un bulletin d’essai, un scellé et une déclaration de succession détaillée peuvent avoir une valeur déterminante. Avant toute vente, réunir ces documents permet de sécuriser la transaction et de comparer les deux régimes fiscaux sur des bases solides.