



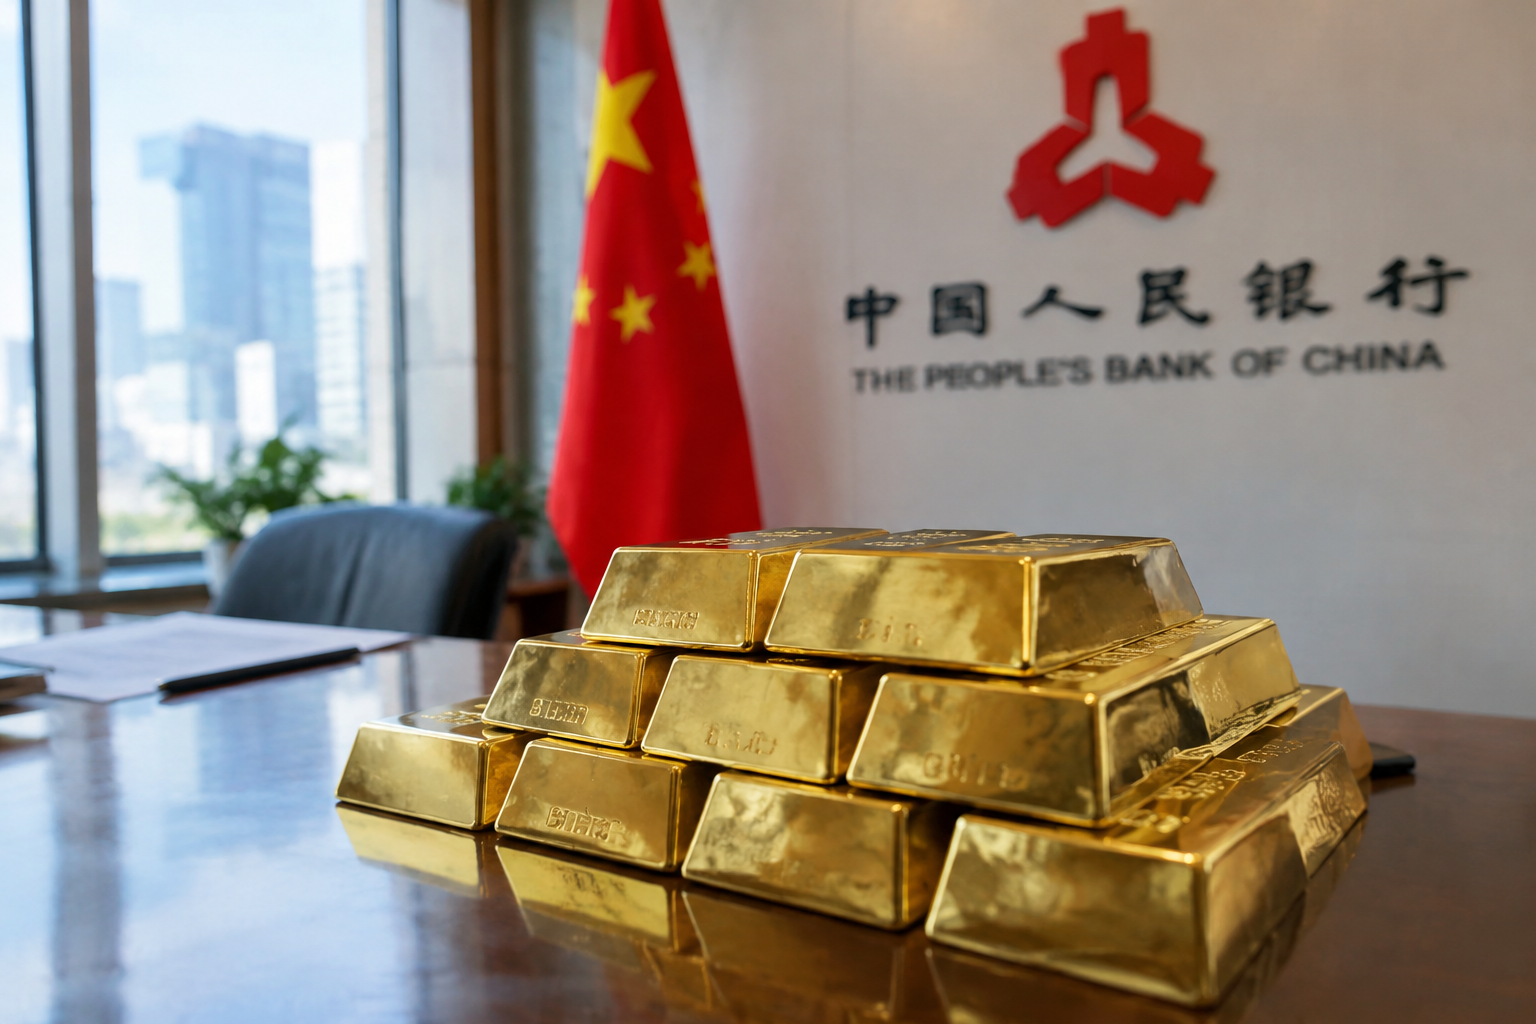
Environ 20 tonnes en un mois : la Banque populaire de Chine (PBoC) a nettement accéléré ses achats d’or en août 2026. Ses réserves officielles atteindraient désormais près de 2 387 tonnes, alors que le métal jaune représenterait environ 9 % des réserves de change chinoises.
Cet achat, confirmé par les chiffres publiés pour août, illustre une tendance de fond : Pékin cherche à diversifier les actifs détenus par sa banque centrale. L’or physique ne dépend ni de la politique monétaire d’un autre pays ni de la promesse de remboursement d’un émetteur. Pour une banque centrale, il constitue donc une réserve sans risque de crédit direct.
Un achat mensuel inhabituellement élevé
L’achat d’août s’élève à environ 20 tonnes. Il s’agit d’un volume conséquent au regard des achats mensuels habituellement annoncés par les banques centrales. Une source estime même qu’il pourrait s’agir du plus gros achat chinois depuis octobre 2023 ; cette comparaison reste toutefois à confirmer par des données historiques complètes.
Entre janvier et août 2026, les avoirs ou achats d’or de la PBoC auraient progressé d’environ 80 à 81 tonnes. Le rythme mensuel se serait accéléré depuis le printemps, avec des achats à deux chiffres signalés à partir de mai.
Les données disponibles suggèrent aussi que la Chine en serait, en octobre, à 22 ou 23 mois consécutifs d’achats mensuels déclarés. L’écart dépend de la date des publications et du décompte retenu. Cette continuité tranche avec la pause qui aurait eu lieu entre mai et octobre 2024, avant une reprise des acquisitions en novembre de la même année.
Réduire la dépendance aux devises de réserve
La motivation principale paraît être la diversification des réserves de change. Celles-ci sont traditionnellement largement investies en devises, notamment en dollars, et en obligations souveraines. Une réserve de change sert à stabiliser une monnaie, régler les échanges internationaux ou faire face à une crise financière extérieure.
En achetant de l’or, une banque centrale ajoute un actif tangible à son bilan. L’or est libellé en aucune monnaie nationale : son prix varie en dollars ou en euros sur les marchés, mais le métal lui-même n’est la dette d’aucun État ni d’aucune banque.
Cette caractéristique prend davantage de poids dans un environnement marqué par les tensions géopolitiques, les sanctions financières et les interrogations sur l’endettement public de plusieurs grandes économies. L’accumulation d’or ne signifie pas nécessairement l’abandon du dollar par la Chine. Elle indique plutôt une volonté de réduire la concentration de ses réserves dans un nombre limité d’actifs financiers et de devises.
Les importations confirment une forte demande intérieure
Les achats de la banque centrale ne résument pas à eux seuls l’appétit chinois pour le métal précieux. La Chine aurait importé plus de 1 100 tonnes d’or entre janvier et août 2026, dont environ 1 141 tonnes selon une estimation publiée. Ces chiffres restent à interpréter avec prudence : les importations alimentent plusieurs usages, et ne correspondent pas uniquement aux réserves de la PBoC.
Une partie du métal sert à la joaillerie. Une autre répond à l’épargne des ménages, aux achats des investisseurs, aux besoins des banques commerciales ou aux fonds négociés en Bourse adossés à l’or. Un fonds adossé à l’or détient du métal, directement ou indirectement, afin que sa valeur suive celle du cours de l’or.
Cette demande privée et institutionnelle augmente la place de la Chine sur le marché mondial. Elle peut contribuer à soutenir les cours lorsque l’offre minière et le recyclage ne progressent pas au même rythme, sans pour autant suffire à expliquer seuls les mouvements de prix.
Un soutien au marché, pas une garantie pour le prix
Début octobre, l’once d’or évoluait autour de 4 340 à 4 346 dollars, soit près de 3 800 euros selon les niveaux de change cités dans les publications. Une once troy correspond à 31,103 grammes : c’est l’unité de référence du marché international de l’or.
La demande des banques centrales, et celle de la Chine en particulier, constitue un facteur structurel favorable au métal précieux. Mais le prix dépend également des taux d’intérêt réels, du dollar, de l’inflation anticipée, de la production minière et de la demande d’investissement dans de nombreux pays.
Pour un épargnant belge ou européen, ces achats chinois constituent donc un indicateur à surveiller plutôt qu’un signal d’achat automatique. La stratégie de Pékin souligne l’intérêt de l’or comme outil de diversification à long terme, mais elle n’efface ni la volatilité du cours ni l’importance d’un prix d’entrée raisonnable.
La poursuite des déclarations mensuelles de la Banque populaire de Chine permettra de mesurer si le bond d’août marque un changement durable de rythme ou une acquisition exceptionnelle dans une stratégie d’accumulation déjà bien installée.