



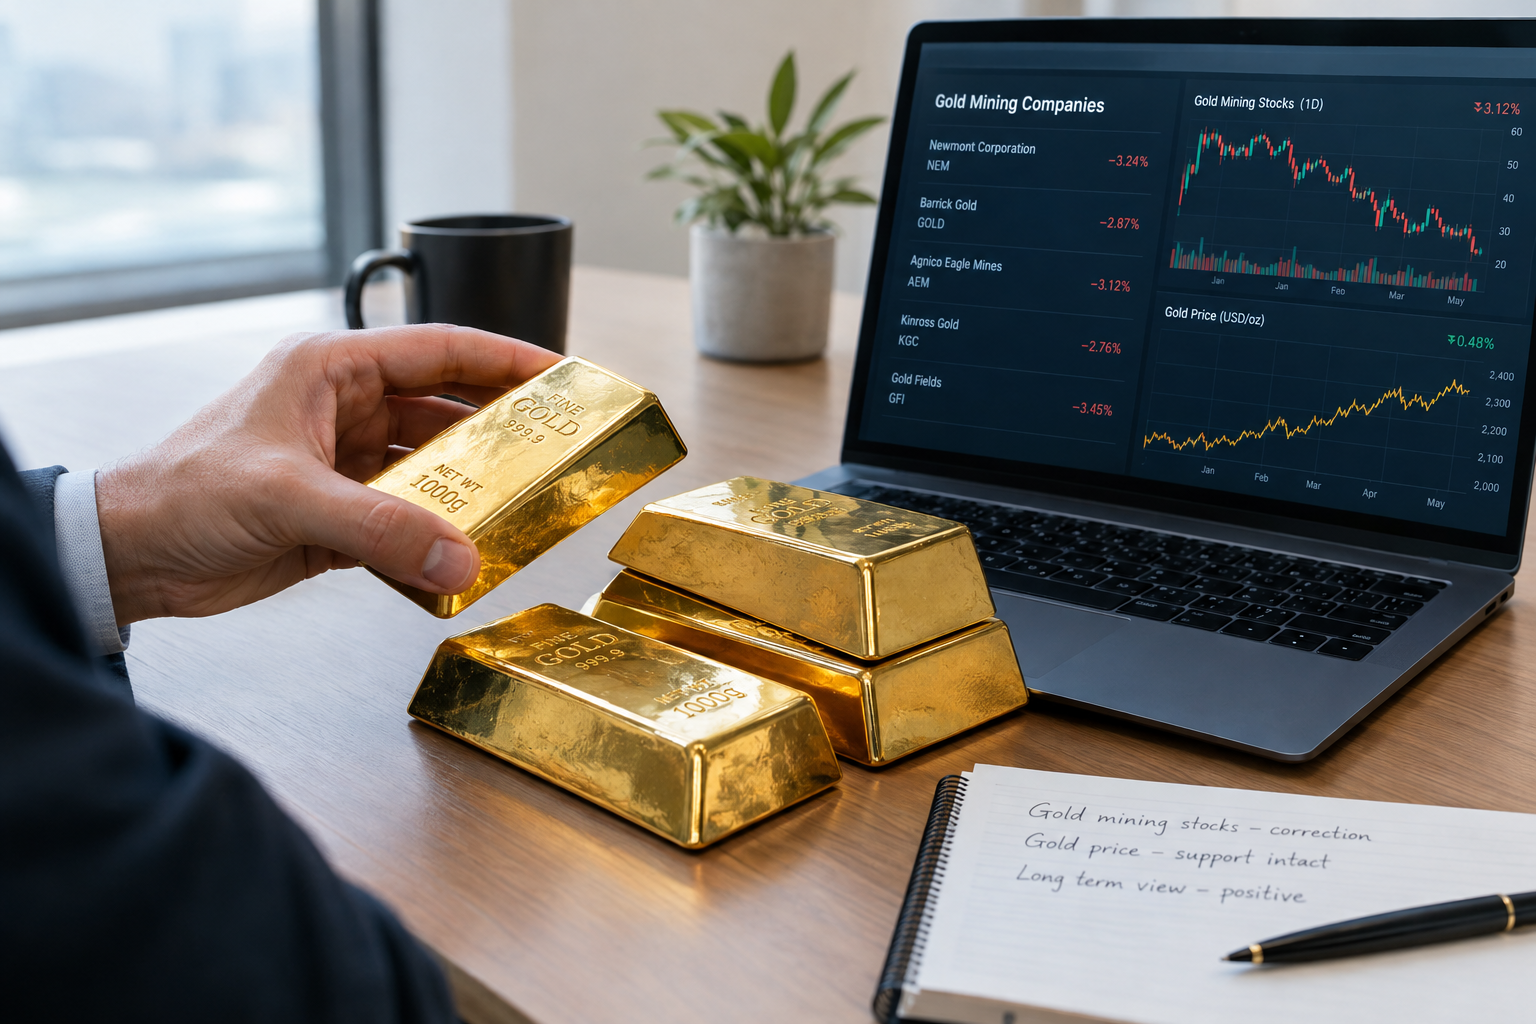
Les cours des sociétés aurifères ne progressent presque jamais en ligne droite. Après une phase de hausse, le secteur connaîtrait actuellement un repli attribué à des prises de bénéfices et à sa volatilité structurelle. Cette correction ne constituerait pas, à ce stade, la preuve d’un retournement durable de la tendance de l’or.
Dans une analyse publiée le 13 novembre, Gary Tanashian estime que le contexte resterait favorable au métal jaune, malgré la pression à court terme sur les actions minières. Cette lecture relève toutefois d’une opinion de contributeur publiée par Streetwise Reports, et non d’un conseil en investissement.
Une correction fréquente dans un secteur volatil
Une consolidation désigne une phase durant laquelle un prix marque une pause, recule ou évolue dans une fourchette étroite après une hausse. Pour les actions aurifères, ces mouvements peuvent être plus amples que ceux de l’or lui-même.
Les producteurs d’or sont en effet exposés à plusieurs variables : le prix du métal, les coûts d’énergie et de main-d’œuvre, les devises, les risques géologiques et politiques, ainsi que la qualité de leurs réserves. Une baisse de l’or peut donc peser de manière amplifiée sur leur rentabilité anticipée et sur leur cours de Bourse.
Selon l’analyse de Gary Tanashian, le repli actuel s’inscrirait davantage dans une phase normale de marché que dans un changement de tendance confirmé. Cette hypothèse resterait néanmoins à vérifier au fil de l’évolution des prix de l’or, des résultats des entreprises et du contexte monétaire.
L’or conserverait son rôle de couverture
Le soutien de fond au marché de l’or viendrait toujours de la recherche de protection face aux incertitudes économiques et monétaires. L’or est souvent décrit comme un actif de couverture, c’est-à-dire un placement que certains investisseurs utilisent pour diversifier leur patrimoine lorsque les risques sur les monnaies, l’inflation ou les marchés financiers augmentent.
Cette demande potentielle peut concerner l’or physique — lingots et pièces — mais aussi les fonds et les actions exposés au métal. Elle ne garantit cependant pas une hausse continue. Le prix de l’or, comme celui des sociétés minières, peut connaître des périodes de recul parfois marquées.
Pour un épargnant, la distinction est essentielle : acheter de l’or physique revient à s’exposer directement au métal ; acheter une action aurifère revient à investir dans une entreprise, avec des risques supplémentaires liés à sa gestion et à ses mines. Les deux placements ne réagissent donc pas toujours de la même façon.
Des positions personnelles à intégrer dans la lecture
Gary Tanashian déclare détenir des actions de Wheaton Precious Metals, Royal Gold, Triple Flag Precious Metals, Vox Royalty, Kinross Gold et Alamos Gold. Cette information, confirmée dans les mentions de publication, doit être prise en compte : elle signale un intérêt financier personnel dans plusieurs valeurs évoquées ou suivies.
Wheaton Precious Metals, Royal Gold, Triple Flag Precious Metals et Vox Royalty sont notamment associés au modèle des redevances ou du financement de production. Ces sociétés reçoivent une part de la production ou des paiements liés à des mines, sans nécessairement les exploiter directement. Kinross Gold et Alamos Gold sont, pour leur part, des producteurs miniers.
Streetwise Reports précise que le texte est une opinion de contributeur et que l’auteur demeure responsable de ses affirmations. Cette analyse ne doit donc pas être assimilée à une recommandation d’achat ou de vente.
La correction des valeurs aurifères rappelle une règle simple : même lorsque l’environnement paraît favorable à l’or, l’investissement dans les mines reste volatil. La diversification, l’horizon de placement et la compréhension des risques demeurent déterminants avant toute décision.